Tổng quan tình hình sản xuất và nhập khẩu ngành Rượu Việt Nam trong những tháng đầu năm 2023
Tổng quan ngành rượu mạnh Việt Nam
– Sản xuất rượu mạnh của Việt Nam trong Quý 1 năm 2023 đạt khoảng 3.9 triệu lít, giảm 31% so với cùng kì năm 2022.
Sản lượng rượu mạnh theo quý
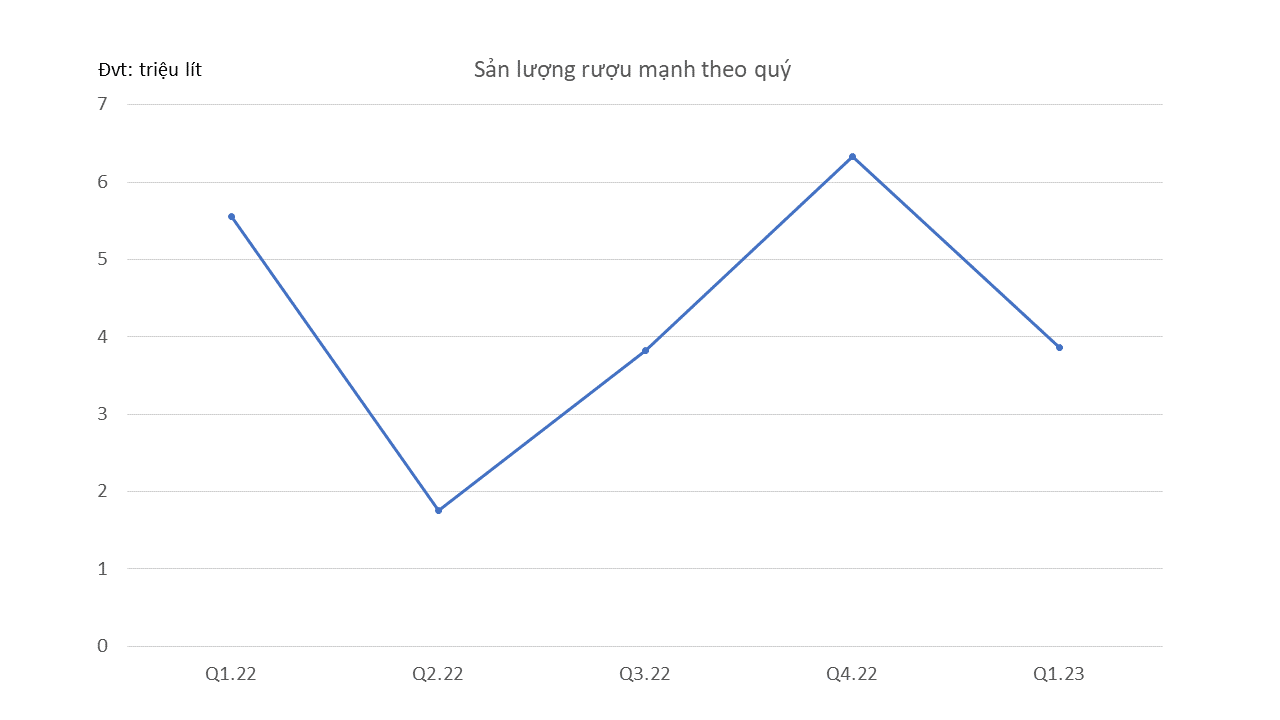
Thông thường Quý I có sản lượng thấp điểm nhất trong năm, do trùng dịp nghỉ Tết Nguyên đán, số lượng và quy mô đơn hàng giảm đã ảnh hưởng đến sản xuất công nghiệp. Cùng với đó là triển vọng ảm đạm của kinh tế thế giới, các hoạt động sản xuất đều dừng lại. Giá các nguyên vật liệu chính phụ như chai, nút, nhãn, gạo,… cùng chi phí logistics hạ nhiệt so với năm 2022 .
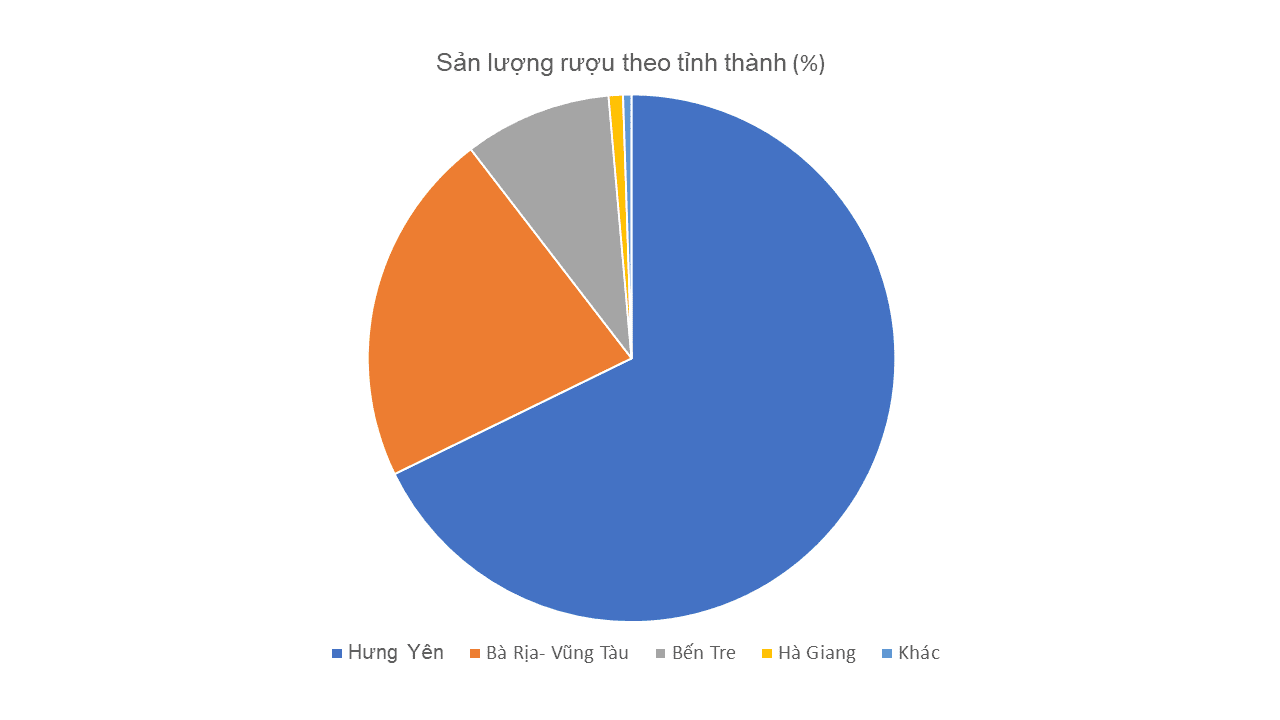
Khu vực sản xuất trọng điểm là Hưng Yên và Bà Rịa – Vũng Tàu. Sản lựơng tại Hưng Yên chiếm đến 70% tổng sản lượng cả nước.
Sản lượng ngành rượu theo tỉnh thành năm 2023
– Việt Nam đang nhập siêu các sản phẩm rượu mạnh, nhập khẩu các dòng sản phẩm giá trị cao.
Sản lượng nhập khẩu rượu mạnh theo thị trường Q1/2023

– Mức độ tập trung ngành với ngành rượu mạnh : Thấp
Ngành rượu mạnh Việt Nam rất phân mảnh khi tổng thị phần 5 doanh nghiệp lớn nhất năm 2021 chỉ chiếm khoảng gần 20%: Hite Jinro Co Ltd, Halico, Diageo Plc, Pernod Ricard Groupe, Lotte Group
Ngoài dòng sản phẩm rượu trắng được sản xuất truyền thống trong nước, phần lớn các sản phẩm tiêu thụ đang được nhập khẩu. Số lượng các doanh nghiệp nhập khẩu rượu mạnh vào Việt Nam khá lớn, và hầu hết chỉ nắm thị phần khá nhỏ. Các doanh nghiệp này đều gặp khó khăn trong khâu marketing sản phẩm do Việt Nam nghiêm cấm quảng cáo các dòng Rượu mạnh.
Hite Jinro bứt tốc nhanh chóng với dòng sản phẩm Soju
Yếu tố thành công tại địa phương đối với Hite Jinro Soju là tập trung vào việc phục hồi doanh số bán hàng bằng cách mở các cửa hàng mới tại các chuỗi cửa hàng, siêu thị lớn cũng như cửa hàng tiện lợi đang phát triển nhanh chóng.
Thông qua điều này, Hite Jinro đã có thể vượt ra khỏi thị trường hiện tại vốn tập trung vào khách hàng là người Hàn Quốc và khách du lịch và mở rộng bán hàng cho cả người dân địa phương.
Hite Jinro có kế hoạch thúc đẩy hơn nữa việc kích hoạt bán hàng bằng cách thực hiện các quảng cáo LED quy mô lớn tại một trung tâm mua sắm lớn ở Hà Nội và tích cực hoạt động tiếp thị tại các điểm tiếp xúc với người tiêu dùng, chẳng hạn như các hoạt động trực tuyến thông qua các dịch vụ mạng xã hội (SNS).
Trước đó, thông qua Jinro BBQ thứ 3, khai trương tại Cầu Giấy (Hà Nội) vào tháng 2 năm 2022, đã mang đến cho người dân địa phương trải nghiệm uống Jinro kết hợp với các món ăn Hàn Quốc góp phần mang lại hiệu quả về mặt tạo dấu ấn của Jinro đến khách hàng.
Trong 2 năm trở lại đây, Hite Jinro sở hữu nhiều dòng sản phẩm Soju được yêu thích: Chamisul, Jinro, Chum Churum… và dự báo sẽ tiếp tục chiếm được thị phần (đặc biệt là nhóm khách hàng trẻ tuổi, ảnh hưởng từ văn hóa Hàn Quốc).
So với các dòng whisky, soju có lợi thế về giá thành; và được đánh giá có hương vị dễ uống với chất lượng cao hơn dòng rượu trắng truyền thống – điểm mạnh khiến tốc độ tăng trưởng tiêu thụ soju dự báo sẽ cao hơn dòng rượu trắng truyền thống hay các rượu whisky nhập khẩu
Tổng quan ngành rượu vang Việt Nam
– Sản xuất rượu vang của Việt Nam trong Quý 1 năm 2023 đạt khoảng 0.2 triệu lít, giảm khoảng 45% so với cùng kì năm 2022.
Sản lượng rượu vang theo quý
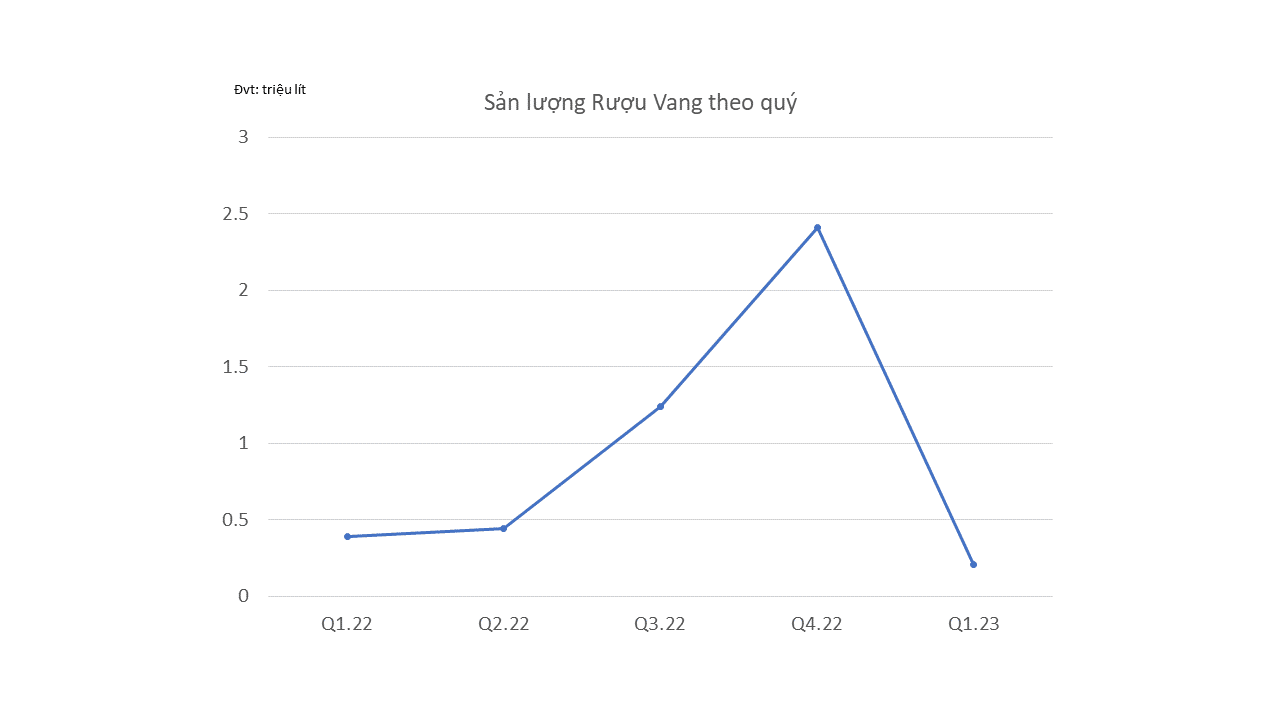
– Việt Nam đang nhập siêu các sản phẩm rượu vang, nhập khẩu chính các sản phẩm Rượu vang nho
Kim ngạch nhập khẩu rượu vang nho theo thị trường
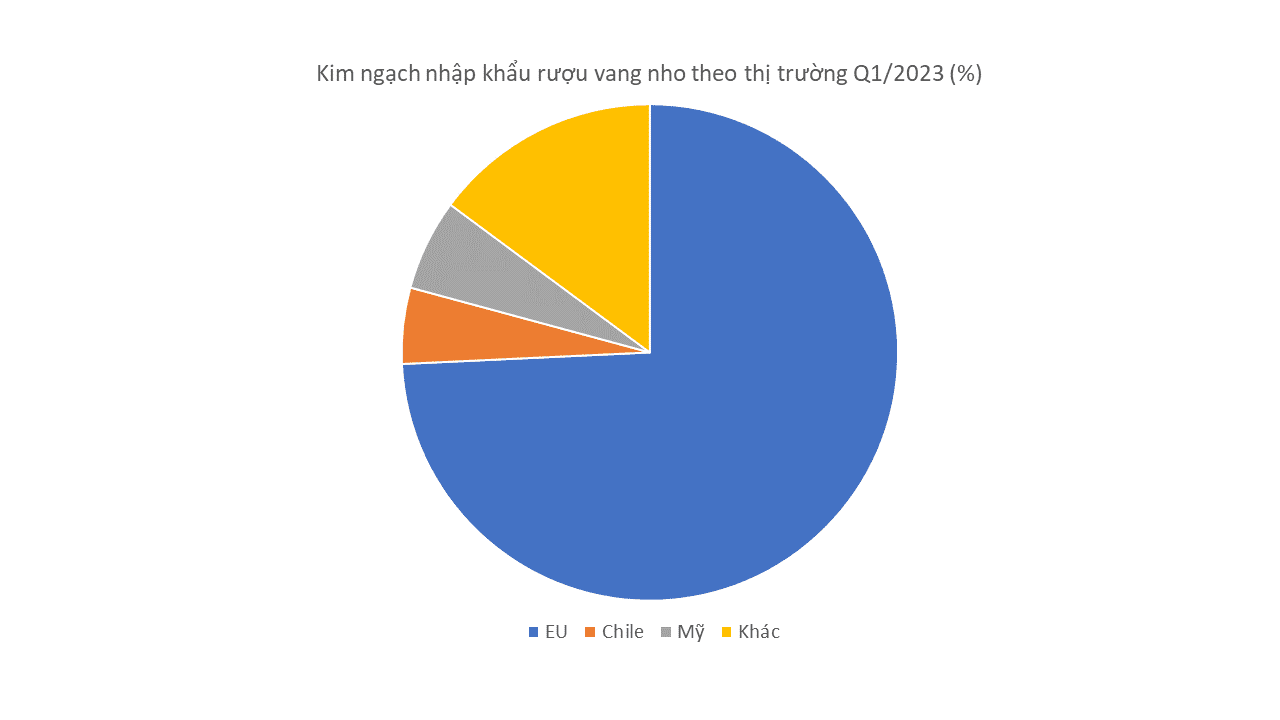
– Mức độ tập trung ngành với ngành rượu vang: Cao
Mức độ tập trung ngành với ngành rượu vang Việt Nam khá cao, khi tổng thị phần 5 doanh nghiệp lớn nhất trong năm 2021 chỉ chiếm 45.9%: Thang Long Wine JSC; Grands Chais de France SA, Les; Pernod Ricard Groupe; LamDong Foodstuffs JSC (Ladofoods); Accolade Wines Ltd.
Hai hãng Rượu vang nội địa là Rượu vang Thăng Long và Rượu vang Lâm Đồng đang cải thiện thị phần tiêu thụ tại thị trường Việt Nam trong giai đoạn sau đại dịch Covid -19, tận dụng các doanh nghiệp nhập khẩu rượu khó khăn trong khâu logistics, nguồn cung gián đoạn.
Triển vọng của ngành rượu Việt Nam
- Mức tăng trường kép hàng năm CAGR của ngành rượu mạnh có thể đạt 13,3% giai đoạn 2021-2026. Mức tăng trường kép hàng năm CAGR của ngành rượu vang kém hơn, đạt 8,4% trong giai đoạn 2021-2026.
- Whiskies là dòng sản phẩm được tiêu thụ nhiều nhất; Brandy & Cognac sở hữu CAGR (21-26) cao nhất: 23.1%
- Rượu vang nho vẫn được ưa chuộng trong thời gian tới. Các loại rượu vang khác dự báo tăng trưởng rất tốt: Vermouth (+13.6%), Rượu vang từ quả khác (+15.2%)
Trong quý I, các doanh nghiệp sản xuất vẫn gặp khó khăn khi:
- Giá đường ở mức cao, (và dự báo sẽ duy trì xu hướng này hết năm 2023)
- Lạm phát giảm do mặt bằng giá cả hàng hóa hạ nhiệt
- Lãi suất huy động tiếp tục giảm
Kênh on-trade với hoạt động kinh tế tiếp tục và mở cửa cho du lịch sẽ thúc đẩy tiêu dùng: Sau đại dịch Covid-19, tiêu dùng qua kênh on-trade giảm cơ cấu đóng góp doanh thu về mức 39% – chưa đạt được mức 47% như trước dịch. Trong năm 2023, du lịch trên đà hồi phục thúc đẩy tiêu dùng qua kênh này mạnh mẽ hơn.
Tình hình kinh tế vĩ mô nhiều biến động trong Q1:
- (1) Tăng trưởng GDP trong quý 1 ghi nhận ở mức 3,3% svck, thấp nhất trong vòng 10 năm trở lại đây nếu loại trừ giai đoạn bị ảnh hưởng bởi Covid-19 và phản ánh sự suy giảm trên diện rộng tại các hầu hết các ngành chính như chế biến chế tạo, thương mại và tiêu dùng. Trên thực tế, con số này mặc dù thấp hơn kỳ vọng, điều này cũng không đem lại quá nhiều bất ngờ khi các dữ liệu thường kỳ đã có dấu hiệu suy yếu trong ba tháng vừa qua.
- (2) Lạm phát được kiểm soát ở mức phù hợp. Chỉ số giá tiêu dùng (CPI) tháng 3/2022 giảm 0,23% so với tháng trước và tăng 3,35% so với cùng kỳ năm trước; bình quân quý I năm 2023, CPI tăng 4,18%.
- (3) lãi suất hạ nhiệt nhưng vẫn ở mức cao.
Nhìn chung, ngành đồ uống dự báo sẽ tăng trưởng chậm trong Q1 và cải thiện dần trong nửa cuối năm 2023. Dự báo Quý II tình hình vĩ mô sẽ tốt hơn
- Doanh thu bán lẻ phục hồi
Để tăng sức mua và cơ chế giá tốt nhất cho người tiêu dùng, ngay từ đầu quý 2/2023, nhiều đơn vị sản xuất kinh doanh, nhà bán lẻ trên địa bàn TP.HCM đã tung ra hàng loạt hoạt động kích cầu tiêu dùng và đổi mới mô hình kinh doanh đáp ứng xu hướng thị trường.
Đặc biệt dịch vụ lữ hành và lưu trú phục hồi mạnh mẽ. Sự phục hồi này thể hiện rõ hiệu quả của các chính sách kích cầu tiêu dùng nội địa, chính sách mở cửa nền kinh tế trở lại từ ngày 15/3/2022 khi dịch Covid-19 được kiểm soát, các hoạt động xúc tiến, quảng bá du lịch Việt Nam tới các nước trên thế giới được đẩy mạnh.
Xem thêm về ngành rượu Việt Nam quý 2/2023 tại đây:
TOÀN CẢNH THỊ TRƯỜNG NGÀNH RƯỢU NỬA ĐẦU NĂM – CHÍNH SÁCH THUẾ ẢNH HƯỞNG THẾ NÀO TỚI NGÀNH?
Thông tin về tình hình thị trường và triển vọng ngành rượu Việt Nam được tổng hợp từ “BÁO CÁO NGÀNH ĐỒ UỐNG Q1/2023” do VIRAC thực hiện. Bản báo cáo đầy đủ sẽ mang đến cho khách hàng những thông tin phân tích chuyên sâu về kinh tế vĩ mô cùng tình hình cung, cầu, thương mại các thị trường bia – rượu mạnh – rượu vang – nước giải khát. Bên cạnh đó, VIRAC còn đưa ra một số triển vọng, dự báo, khuyến nghị cho các doanh nghiệp trong quá trình kinh doanh, sản xuất.
ĐĂNG KÝ NHẬN DEMO BÁO CÁO NGÀNH ĐỒ UỐNG 2023
Ngoài ra, VIRAC có thể nghiên cứu, làm báo cáo customize để đáp ứng những nhu cầu đặc biệt, chuyên sâu của khách hàng. Đăng ký đề bài TẠI ĐÂY.
VIRAC được thành lập bởi đội ngũ nhân sự có uy tín và chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
Các đối tác của VIRAC
- Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank)
- Ngân hàng Thương mại cổ phần Công thương Việt Nam (Vietinbank)
- Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank)
- Ngân hàng Thương mại cổ phần Quân đội (MB Bank)
- Công ty TNHH Quốc tế Unilever Việt Nam
- Olam International
- FrieslandCampina
- …