Ngành vật liệu xây dựng Việt Nam 2026 chịu tác động trực tiếp từ quy mô vốn đầu tư công hơn 1 triệu tỷ đồng. Đây là mức đầu tư cao nhất từ trước đến nay. Sản lượng và giá bán thép xây dựng, xi măng đều tăng so với cùng kỳ. Trong khi nguồn cung cát, đá và đất san lấp gặp khó khăn do quy định siết chặt khai thác.
[ĐĂNG KÝ ĐỂ NHẬN SỚM BÁO CÁO NGÀNH VẬT LIỆU XÂY DỰNG QUÝ 2/2026]
Tổng quan thị trường vật liệu xây dựng Việt Nam 2026
Thị trường vật liệu xây dựng Việt Nam năm 2026 đang bước vào giai đoạn phục hồi rõ nét hơn. Xu hướng này xuất hiện sau thời kỳ nhu cầu suy yếu và hoạt động xây dựng trầm lắng. Ngành vật liệu xây dựng có thể phát triển mạnh nhờ vào các dự án đầu tư công.
Theo ước tính của Bộ Tài chính, tổng vốn đầu tư công phân bổ trong năm có thể đạt khoảng 1,08 triệu tỷ đồng. Con số này tăng 12% so với năm trước. Nguồn vốn này tập trung vào các dự án giao thông, sân bay, đường vành đai, đô thị và hạ tầng kỹ thuật. Qua đó tạo nhu cầu lớn đối với thép, xi măng, cát, đá, bê tông, nhựa đường và vật liệu nền.
Bên cạnh đầu tư công, thị trường bất động sản và xây dựng dân dụng cũng hỗ trợ sự phục hồi của ngành vật liệu xây dựng. Nguồn cung bất động sản được dự báo duy trì ở mức cao hơn. Trong khi nhà ở xã hội, khu đô thị và nhà ở thương mại tạo thêm nhu cầu cho thép, xi măng, gạch ốp lát, kính, sứ vệ sinh, thiết bị cấp thoát nước và vật liệu hoàn thiện.
Dòng vốn FDI cũng tiếp tục tạo thêm động lực cho thị trường thông qua nhu cầu xây dựng nhà xưởng, kho bãi, khu công nghiệp, logistics và hạ tầng năng lượng. Theo Báo Đầu tư, trong 7 tháng đầu năm 2026, vốn FDI giải ngân được ước tính đạt 8,55 tỷ USD, tăng 15,5% so với cùng kỳ.

Ngành vật liệu xây dựng năm 2026 được dự báo tăng trưởng – Nguồn: Misando
Thép tăng trưởng mạnh
Sản lượng và tiêu thụ thép
Thép là phân khúc nổi bật nhất của thị trường vật liệu xây dựng năm 2026. Theo số liệu của Hiệp hội Thép Việt Nam (VSA), sản lượng thép thô trong 7 tháng đầu năm nay đạt 17,92 triệu tấn. Ghi nhận mức tăng 28% so với cùng kỳ năm 2025. Mức tăng này cao hơn đáng kể so với tốc độ tăng trưởng chung 11,4% của toàn ngành công nghiệp.
Sản lượng thép thành phẩm đạt 21,4 triệu tấn, tăng 15,4%. Còn tiêu thụ thép thành phẩm đạt 21,19 triệu tấn, tăng 15,6%. Hòa Phát dẫn đầu thị phần với 2,84 triệu tấn sản xuất, chiếm 35,84% toàn ngành. Cả năm 2026, ngành thép dự báo tăng trưởng 8-10%, sản lượng thép thành phẩm khoảng 33-34,5 triệu tấn.
Giá thép xây dựng tăng
Giá HRC và thép xây dựng bật tăng mạnh trong quý 2/2026 nhờ căng thẳng Trung Đông đẩy giá hàng hóa toàn cầu. Từ đó giúp Hòa Phát, Hoa Sen, Nam Kim ghi nhận biên lợi nhuận cao nhất nhiều quý. Ngay từ sau Tết, giá thép đã tăng khoảng 350.000 – 600.000 đồng/tấn. Một số báo giá dao động quanh mức 16,2 triệu đồng/tấn.
Nguyên nhân chủ yếu do giá phôi thép và thép phế quốc tế tăng trong khi nhu cầu trong nước đồng loạt gia tăng khi nhiều dự án khởi động đầu năm. Áp lực tăng giá được dự báo tiếp diễn khi các dự án hạ tầng tăng tốc giải ngân trong nửa cuối năm, hút mạnh nguồn cung thép thương mại.
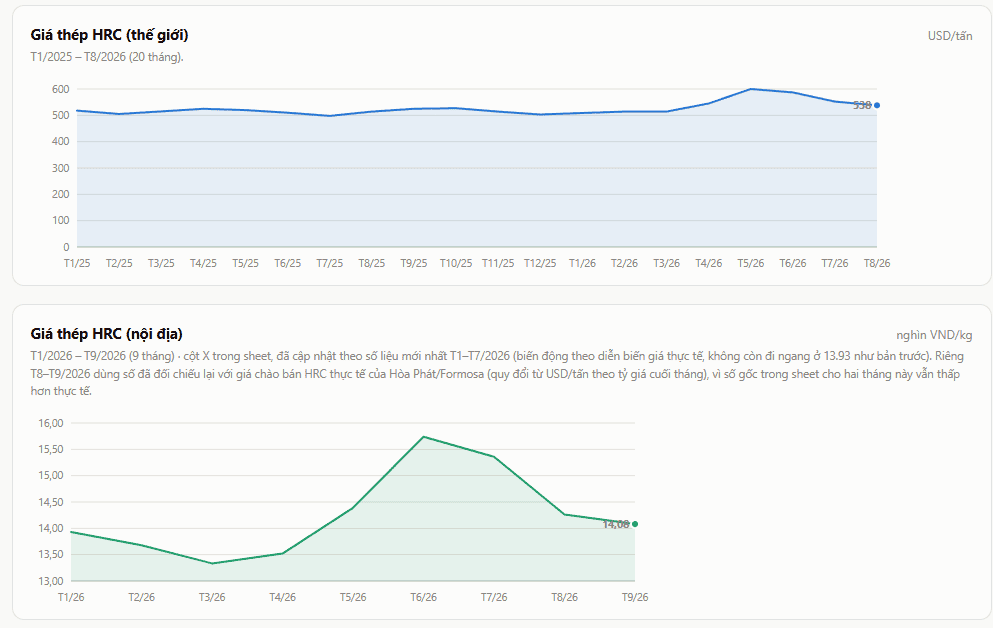
Giá thép nội địa có nhiều biến động (Nguồn: EliBook)
Đà tăng giá và sản lượng đã phản ánh rõ vào lợi nhuận doanh nghiệp. Hòa Phát tiếp tục dẫn đầu quy mô lãi toàn ngành trong quý 2/2026 với 6.424 tỷ đồng lãi sau thuế. Lợi nhuận tăng 51% so với cùng kỳ, doanh thu đạt 55.557 tỷ đồng. Lũy kế nửa đầu năm, Hòa Phát đạt 15.480 tỷ đồng lãi sau thuế. Con số này tăng tới 103% so với cùng kỳ, hoàn thành 70% kế hoạch lợi nhuận cả năm (22.000 tỷ đồng). Riêng mảng thép đóng góp 93% doanh thu và 68% lợi nhuận của tập đoàn
Xi măng có cải thiện
Sản lượng và tiêu thụ xi măng
Xi măng cũng ghi nhận sự cải thiện về sản xuất và tiêu thụ. Trong 7 tháng đầu năm 2026, toàn ngành sản xuất khoảng 70,25 triệu tấn xi măng. Tiêu thụ nội địa đạt 49,74 triệu tấn. Xuất khẩu xi măng và clinker đạt khoảng 22,5 triệu tấn, tương đương khoảng 841 triệu USD. Tăng 13,6% về lượng và 12,9% về giá trị so với cùng kỳ.
Tuy nhiên, giá xuất khẩu bình quân quý I/2026 chỉ đạt khoảng 36 USD/tấn. Mức giá này giảm nhẹ so với cùng kỳ. Diễn biến này cho thấy xuất khẩu chủ yếu nhằm giải phóng công suất và tồn kho. Xi măng Hà Tiên (HT1) đã ba lần tăng giá bán từ đầu năm 2026. Nhờ đó, giá bán bình quân quý 2 tăng khoảng 17% so với cùng kỳ. Biên lợi nhuận gộp cũng được cải thiện lên 14,3%.
Nhiều doanh nghiệp khác cũng đồng loạt tăng giá bán xi măng rời. Các doanh nghiệp gồm Duyên Hà, Thành Thắng, Xuân Thành, Bỉm Sơn, Vicem Hoàng Thạch và Long Sơn. Mức tăng dao động từ 35.000 – 100.000 đồng/tấn. Các đợt tăng giá được áp dụng từ tháng 3/2026. Mục đích là bù đắp chi phí nguyên liệu đầu vào.
Dư cung và tồn kho gây áp lực
Nhu cầu xi măng được hỗ trợ bởi các dự án cao tốc, sân bay, đường vành đai, hạ tầng đô thị và công trình công nghiệp. Dù vậy, ngành vẫn tồn tại sự mất cân đối giữa công suất và nhu cầu. Nguồn cung xi măng năm 2026 thậm chí còn có khả năng tăng thêm khi doanh nghiệp nâng tỷ lệ sử dụng phụ gia để sản xuất xi măng PCB.
Trong khi nhu cầu nội địa vẫn thấp hơn nhiều so với năng lực sản xuất. Nguồn cung cả nước ước tính khoảng 125 triệu tấn, trong khi nhu cầu nội địa chỉ khoảng 75 triệu tấn. Phần sản lượng dư thừa phải tìm đầu ra qua xuất khẩu, khiến doanh nghiệp chịu áp lực về giá bán, tồn kho và chi phí vận chuyển.
Cát, đá và đất san lấp
Việc siết chặt khai thác cát trên các dòng sông lớn để bảo vệ môi trường, cộng với nhu cầu san lấp khổng lồ từ các tuyến cao tốc trọng điểm, khiến nguồn cung cát xây dựng, cát san lấp và đá mác cao luôn trong tình trạng khan hiếm. Đơn giá cát đã lập đỉnh mới ngay từ cuối quý 2/2026 và chưa có dấu hiệu hạ nhiệt. Sau kì nghỉ Tết Nguyên đán, cát xây dựng đã ghi nhận mức tăng đáng kể. Tăng khoảng 5-10% so với thời điểm đầu năm 2026. Chuyên gia trong ngành nhận định đà tăng trưởng của giá cát sẽ đạt đỉnh từ quý 2/2026, do quý 1 trùng dịp Tết Nguyên đán nên thi công chưa được đẩy mạnh.
Về mặt bằng giá thực tế, chênh lệch theo khu vực khá lớn theo các khu vực. Giá cát xây dựng dao động 300.000 – 780.000 đồng/m³ tùy loại (cát san lấp, cát xây tô, cát bê tông). Riêng tại Đà Nẵng, do khan hiếm nguồn cung, giá neo ở mức rất cao. Mức giá dao động từ 500.000 đến trên 800.000 đồng/m³, cao gấp đôi so với đầu năm 2026.
Tại một số tỉnh miền núi phía Bắc như Cao Bằng, giá cát xây dựng dao động 300.000-500.000 đồng/m³. Giá đá xây dựng dao động từ 260.000 đến trên 300.000 đồng/m³. Tình trạng khan hiếm cục bộ một số loại vật liệu vẫn xảy ra, đặc biệt vào mùa khô cuối năm khi một số khu vực thiếu đá xây dựng và đất san lấp. Còn cát xây dựng thường khan hiếm tại các địa phương xa mỏ.
Tác động đến chi phí xây dựng và nhà thầu
Đà tăng đồng loạt của thép, xi măng, cát, đá đang tạo áp lực chi phí rõ rệt lên các nhà thầu xây dựng. Đặc biệt với những gói thầu đã ký hợp đồng trước khi giá vật liệu leo thang. Tại một số địa phương, giá nhiều loại vật liệu xây dựng đã tăng từ 50-70%, khiến việc phát triển nhà ở xã hội đối mặt bài toán kép. Đó là vừa phải đảm bảo giá bán theo quy định, vừa phải gánh chi phí đầu vào tăng cao.
Ở phân khúc nhà ở dân dụng, biến động giá vật liệu liên tục cũng đang tạo áp lực rõ rệt lên cả nhà thầu lẫn chủ nhà. Chi phí xây dựng vì vậy trở thành vấn đề cần được kiểm soát. Các bên cần thống nhất cách phân bổ rủi ro biến động giá. Điều này giúp hạn chế tranh chấp trong quá trình thực hiện hợp đồng. Chủ đầu tư và ban quản lý dự án cần tính đến yếu tố này. Đặc biệt, cần lưu ý với các công trình có thời gian thi công kéo dài qua nhiều quý.
Tác động của đầu tư công đến ngành vật liệu xây dựng
Cục Thống kê (Bộ Tài chính) cho biết khu vực công nghiệp và xây dựng tiếp tục duy trì tăng trưởng tích cực. Một trong những nguyên nhân thúc đẩy xu hướng tăng trưởng là hiệu ứng lan tỏa từ đầu tư công.
Tính đến ngày 11/6/2026, tổng kế hoạch đầu tư công được giao đạt hơn 1.013.653 tỷ đồng. Cả nước đã giải ngân 245.055,7 tỷ đồng, đạt 24,2% kế hoạch. Đến ngày 30/6, giá trị giải ngân tăng lên 356.935,1 tỷ đồng. Mức này tương đương 35,5% kế hoạch Thủ tướng Chính phủ giao. Giải ngân tăng đến 12% so với cùng kì năm 2025.
Dù tiến độ giải ngân có sự bứt phá vào cuối tháng 6, áp lực dồn vốn vẫn sẽ tập trung lớn vào nửa cuối năm. Khi Chính phủ tiếp tục ưu tiên các dự án giao thông trọng điểm và nhà ở xã hội. Các dự án nhà cho thuê cũng được đẩy mạnh triển khai. Chính phủ đồng thời tháo gỡ vướng mắc về mặt bằng và mỏ vật liệu.
Đơn cử tại khu vực phía Nam, TP.HCM đang đặt mục tiêu giải ngân tối thiểu 70% kế hoạch vốn đến hết quý 3/2026. Sự đồng loạt tăng tốc tại hàng loạt đại công trình như sân bay Long Thành, Vành đai 3, cao tốc miền Tây cùng tuyến Metro số 2 (Bến Thành – Tham Lương) được kỳ vọng sẽ trở thành đòn bẩy kích cầu mạnh mẽ cho tiêu thụ vật liệu xây dựng, đặc biệt là xi măng và đá xây dựng.
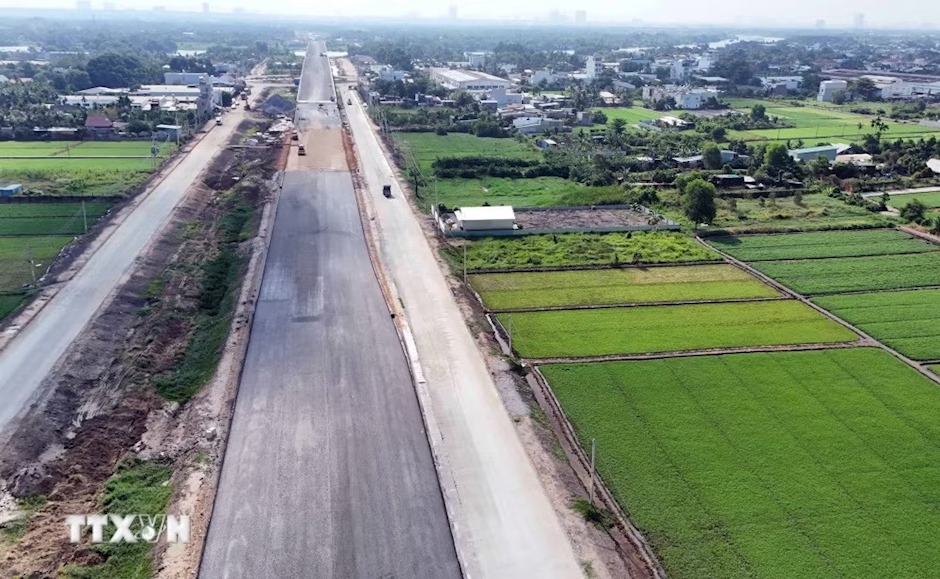
Dự án Vành đai 3 Thành phố Hồ Chí Minh ở phía Tây (đoạn qua địa bàn huyện Củ Chi cũ) – Nguồn: TTXVN
Triển vọng của ngành vật liệu xây dựng
Ngành vật liệu xây dựng Việt Nam được dự báo tiếp tục hưởng lợi trong nửa cuối năm 2026. Xu hướng này có thể kéo dài sang năm 2027. Động lực chính đến từ đầu tư công quy mô kỷ lục và sự phục hồi của bất động sản dân dụng. Đây là hai yếu tố cốt lõi giúp duy trì đà tăng trưởng sản lượng tiêu thụ ở hầu hết các nhóm vật liệu chủ lực. Thị trường nội địa tiếp tục đóng vai trò bệ đỡ chính cho ngành. Trong khi đó, kênh xuất khẩu nhìn chung vẫn gặp khó do rào cản thương mại và cạnh tranh giá từ các nguồn cung giá rẻ trong khu vực.
Tuy vậy, vẫn tồn tại những điểm nghẽn mang tính cơ cấu chưa thể giải quyết trong ngắn hạn. Đó là tình trạng dư thừa công suất khiến quyền định giá của nhiều doanh nghiệp bị suy yếu. Ngoài ra chi phí đầu vào (nguyên liệu, năng lượng, vận tải) duy trì ở mức cao. Trong khi chính sách siết chặt khai thác khoáng sản tiếp tục gây khan hiếm cục bộ nguồn cung vật liệu rời.
Điều này khiến giá bán khó tăng tương xứng với đà tăng chi phí, biên lợi nhuận toàn ngành vẫn mỏng. Đồng thời có sự phân hóa rõ rệt giữa các doanh nghiệp có lợi thế thị phần nội địa với nhóm phụ thuộc xuất khẩu.
Báo cáo ngành vật liệu xây dựng Việt Nam Q2/2026: Trải nghiệm demo miễn phí
Báo cáo ngành vật liệu xây dựng Việt Nam của VIRAC cung cấp cho khách hàng hệ thống thông tin và phân tích chuyên sâu về cung – cầu thương mại của ngành và biến động của ngành vật liệu xây dựng.
Báo cáo ngành vật liệu xây dựng Việt Nam được xây dựng dựa trên dữ liệu cập nhật mới nhất, được phân tích toàn diện nhất và có những nhận định sâu sắc về ngành vật liệu xây dựng Việt Nam:
- Tóm tắt
- Kinh tế vĩ mô
- Vật liệu xây dựng cơ bản
- Dự báo
VIRAC hy vọng báo cáo không chỉ là nguồn thông tin quan trọng, mà còn là một công cụ chiến lược mạnh mẽ hỗ trợ các doanh nghiệp trong việc đưa ra các quyết định kinh doanh chính xác và hiệu quả.
Hãy đặt hàng trước ngay hôm nay để trở thành những người đầu tiên sở hữu trọn bộ báo cáo Q2/2026 mới nhất.
👉Xem Demo báo cáo ngành vật liệu xây dựng Việt Nam Q3/2025 tại đây
ĐĂNG KÝ ĐỂ SỞ HỮU BÁO CÁO NGÀNH VẬT LIỆU XÂY DỰNG VIỆT NAM Q2/2026
VIRAC còn cung cấp hệ thống dữ liệu kinh tế Data Factory để phục vụ các cá nhân tra cứu dữ liệu thô. Data Factory VIRAC cung cấp dữ liệu của 456 mã ngành với thông tin: Số lượng doanh nghiệp; Số lượng lao động; Doanh thu thuần; Tài sản cố định; Vốn đầu tư cơ bản; Lợi nhuận trước thuế; Thuế và các khoản phải nộp của các ngành kinh tế.
Ngoài ra, thống kê nâng cao Data Factory VIRAC còn cung cấp dữ liệu về sản xuất, tiêu thụ, tồn kho của 1910 sản phẩm theo từng quý, từng tỉnh thành và toàn quốc.
Để tìm hiểu cụ thể hơn về Data Factory VIRAC, vui lòng gửi thông tin tới Zalo Official Account hoặc quét mã QR bên dưới.
VIRAC được thành lập bởi đội ngũ nhân sự uy tín và có chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
- Nghiên cứu Ngành
- Nghiên cứu doanh nghiệp
- Nghiên cứu thị trường
- Nền tảng dữ liệu VIRACE
Các đối tác của VIRAC
- Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank)
- Ngân hàng Thương mại cổ phần Công thương Việt Nam (Vietinbank)
- Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank)
- Ngân hàng Thương mại cổ phần Quân đội (MB Bank)
- Công ty TNHH Quốc tế Unilever Việt Nam
- Olam International