Ngành đồ uống ảnh hưởng thế nào trước đề xuất áp thuế đặc biệt?
Xu hướng tăng doanh số bất chấp kinh tế khó khăn
Năm 2022, hoạt động du lịch toàn cầu vẫn chưa phục hồi hoàn toàn do đại dịch COVID-19 (chính sách phong tỏa ở Trung Quốc là ví dụ) và căng thẳng Ukraine – Nga. Tuy vậy, Công ty Chứng khoán Rồng Việt (VDSC) cho rằng những vấn đề này sẽ giảm bớt trong quý II/2023, thúc đẩy du lịch toàn cầu tăng trở lại. Việc phục hồi lưu lượng du khách nước ngoài, đặc biệt là Trung Quốc, sẽ thúc đẩy doanh số bán hàng.
Do vậy, ngành đồ uống Việt Nam được kỳ vọng sẽ cho thấy xu hướng tăng doanh số bất chấp những khó khăn năm 2023 – bao gồm lãi suất tăng cao, tỷ lệ thất nghiệp tăng hoặc sức mua yếu.
Lợi nhuận ròng của các doanh nghiệp F&B kỳ vọng tăng trưởng
VDSC dự đoán hiệu quả cải thiện biên lợi nhuận sẽ rõ rệt hơn kể từ 2H2023 do hầu hết các nhà sản xuất F&B đều đã chốt hợp đồng nguyên liệu trong đầu năm 2022 và Q4/2022, dẫn đến tồn kho giá cao trong 1H2023.
Mặt khác, ngành thực phẩm & đồ uống nói chung cũng tiết kiệm được thêm chi phí thông qua việc giảm chi phí logistic do nhu cầu chậm lại trong bối cảnh nền kinh tế toàn cầu suy thoái. Ví dụ, vào ngày 24/02/2023, chỉ số thuê tàu hàng khô Baltic (BDI) là 883 điểm (+22,5% MoM; -59,6% YoY).
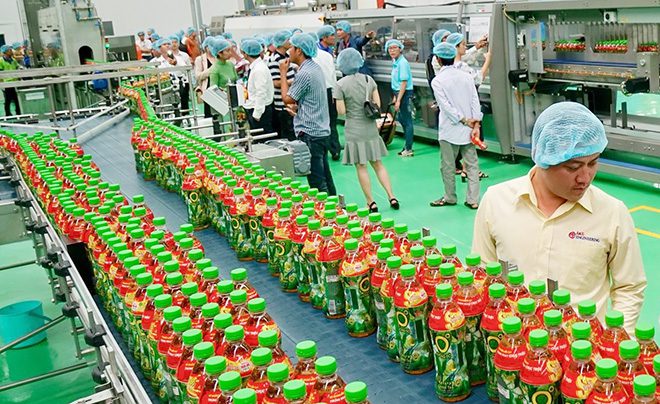
Mặc dù bên cạnh chi phí logistic còn có các yếu tố khác tác động đến chi phí bán hàng của các công ty F&B Việt Nam như chi phí quảng cáo & khuyến mại (A&P) hay lương nhân viên, chi phí logistic giảm vẫn là dấu hiệu tích cực giúp các công ty F&B Việt Nam có thêm dư địa để tối ưu hóa chi phí bán hàng & quản lý doanh nghiệp, hỗ trợ biên lợi nhuận tốt hơn.
Không chỉ chi phí đầu vào, các công ty F&B Việt Nam còn được hưởng lợi từ doanh thu cao hơn, nhờ sản lượng tiêu thụ ổn định và giá bán trung bình (ASP) tăng.
Dựa vào doanh thu cao hơn và biên lợi nhuận được cải thiện, lợi nhuận ròng của các công ty F&B Việt Nam sẽ tăng trưởng khả quan trong năm 2023. Đáng chú ý, những công ty có kết quả kinh doanh yếu trong năm 2022 như Vinamilk sẽ hồi phục cao hơn những công ty khác.
Đề xuất áp thuế đặc biệt lên đồ uống có đường
Trong bối cảnh ngành đồ uống có nhiều dấu hiệu khả quan, tháng 2/2023, bộ Tài chính đề xuất áp dụng thuế đặc biệt lên đồ uống có đường.
Bộ Tài chính đề nghị chịu thuế tiêu thụ đặc biệt “với mức phù hợp”. Bộ lý giải, việc đánh thuế này nhằm bảo vệ sức khỏe người dân theo khuyến nghị của WHO, cũng như chủ trương của Đảng, Chính phủ và phù hợp với thông lệ quốc tế.
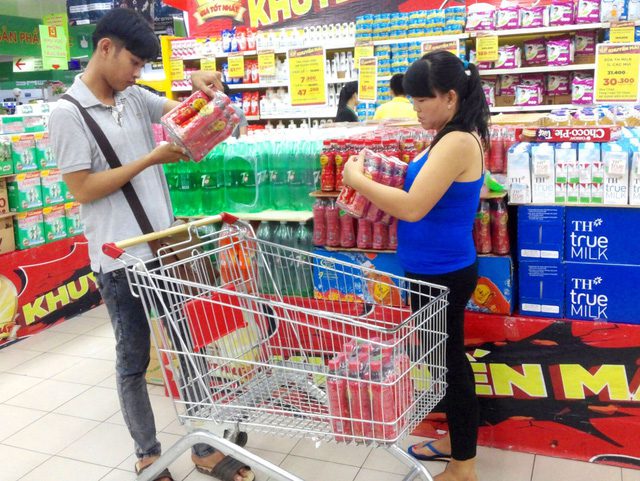
Cũng số liệu của Bộ Tài chính, tình hình tiêu thụ nước ngọt ở Việt Nam đã tăng mạnh, gấp 7 lần trong 15 năm, từ mức trung bình 6,6 lít/người năm 2002 lên 46,5 lít/người năm 2017 và 50,7 lít/người năm 2018. Tiêu thụ đồ uống có đường vẫn đang ngày càng gia tăng. Năm 2020, sản lượng đồ uống, nước ngọt có ga tại Việt Nam đạt khoảng 3,3 tỷ lít và 1,5 tỷ lít.
Tuy nhiên, trong giai đoạn phát triển kinh tế – xã hội hiện nay và thời gian tới, chính sách thuế tiêu thụ đặc biệt hiện hành vẫn còn những hạn chế nhất định cần tiếp tục được hoàn thiện để phát huy hơn nữa vai trò của thuế tiêu thụ đặc biệt như đối tượng chịu thuế tiêu thụ đặc biệt còn hẹp so với thông lệ quốc tế; một số quy định về đối tượng chịu thuế, đối tượng không chịu thuế, mô tả mặt hàng tại Biểu thuế chưa thực sự rõ ràng dẫn đến vướng mắc trong thực tế thực hiện.
Đây là lần thứ hai Bộ Tài chính muốn áp thuế tiêu thụ đặc biệt với nước ngọt. Năm 2014, ý tưởng này cũng được đưa ra với mức thuế suất cụ thể là 10% nhưng nhiều bộ, ngành không đồng thuận. Bộ Kế hoạch & Đầu tư, Bộ Tư pháp đánh giá luận cứ áp thuế khi đó chưa thực sự thuyết phục.
Do hiện chưa có quy định hoàn trả thuế tiêu thụ đặc biệt đối với số thuế tiêu thụ đặc biệt chưa được khấu trừ hết đối với một số mặt hàng thân thiện môi trường. Vì vậy, bộ sẽ nghiên cứu bổ sung áp thuế tiêu thụ đặc biệt đối với các sản phẩm không có lợi cho sức khỏe, môi trường và dịch vụ hạn chế sử dụng theo chủ trương của Đảng, Nhà nước như đồ uống có đường; thức uống đại mạch và nước giải khát không cồn; thuốc lá mới và thiết bị, bộ phận, dung dịch của thuốc lá mới; kinh doanh dịch vụ trò chơi điện tử trên mạng…
Bộ Tài chính đề xuất trình Chính phủ tiến độ của dự án Luật Thuế tiêu thụ đặc biệt sửa đổi tại kỳ họp thứ 6 Quốc hội khóa XV (tháng 10/2023). Chính phủ trình Quốc hội cho ý kiến và thông qua dự án Luật Thuế tiêu thụ đặc biệt sửa đổi tại kỳ họp thứ 7 Quốc hội khóa XV (tháng 5/2024).
Ảnh hưởng của đề xuất lên ngành đồ uống
Ý kiến của Hiệp hội đồ uống với đề xuất của Bộ Tài chính
Trước đề xuất này của Bộ Tài chính, ông Nguyễn Văn Việt – Chủ tịch Hiệp hội Bia, rượu, nước giải khát Việt Nam (VBA) cho rằng, việc đảm bảo nguồn thu ngân sách thông qua tăng thuế là cần thiết nhưng chưa nên làm ngay và kiến nghị lùi thời gian thêm 12 đến 18 tháng.
Ngoài ra, đề xuất mở rộng bổ sung đồ uống không cồn vào đối tượng chịu thuế tiêu thụ đặc biệt vô hình chung sẽ chỉ khuyến khích việc tiếp tục tiêu thụ đồ uống có cồn, không khuyến khích mọi hoạt động đầu tư và đổi mới vào các sản phẩm ít cồn hoặc không cồn, ngay cả khi thuế suất thấp hơn.
Thay đổi thói quen tiêu dùng là một quá trình đầy thách thức và lâu dài, nếu không có sự hỗ trợ của các chính sách phù hợp thì càng khó hơn.
Việc áp thuế đặc biệt gây “tổn thương” lớn đến ngành đồ uống?
Hiệp hội Bia, rượu, nước giải khát (VBA) cho biết, việc áp thuế này sẽ đẩy chi phí sản xuất tăng lên do mức tăng thuế suất VAT áp dụng cho đường. Cộng các yếu tố lại sẽ khiến giá thành sản phẩm tăng, giảm khả năng tiêu thụ, kéo theo giảm quy mô sản xuất, giảm lao động…kéo theo cả GDP của nền kinh tế giảm.
Đối tượng sẽ chịu ảnh hưởng và tác động nhiều nhất là các doanh nghiệp vừa và nhỏ, nông dân – những người cung cấp các nguyên liệu như: mía, trái cây, rau quả, trà… Thậm chí, giá bán cao còn có khả năng dẫn đến hàng nhập lậu, hàng giả, hàng nhái, hàng kém chất lượng phát triển.
Ông Chris Vanloon – Chủ tịch Hiệp hội Thương Mại Hoa Kỳ Amcham tại Đà Nẵng cho biết: hiện chỉ có khoảng 1/4 quốc gia trên thế giới áp dụng thuế tiêu thụ đặc biệt đối với đồ uống có đường. Và không có quốc gia nào trong số này chứng minh được hiệu quả của sắc thuế trong việc giảm béo phì và đái tháo đường. Do áp thuế này gây ra những tác động kinh tế và xã hội lớn, nên một số quốc gia, như Đan Mạch, đã rút bỏ loại thuế này.
Hơn nữa, theo hệ thống văn bản pháp luật Việt Nam hiện hành không có định nghĩa thế nào là “đồ uống có đường”. Do đó, đề xuất có thể bao gồm cả nhiều loại sản phẩm như sữa và các sản phẩm từ sữa, thực phẩm đặc biệt cho trẻ em, phụ nữ có thai, người già, thực phẩm bảo vệ sức khỏe, thực phẩm y tế cho người bệnh…
Việc áp dụng thuế tiêu thụ đặc biệt đối với các sản phẩm này sẽ tác động tiêu cực đến đời sống của mọi gia đình và sức khỏe của người dân.

Theo tính toán của Viện Nghiên cứu Quản lý kinh tế Trung ương, doanh thu từ thuế gián thu có thể giúp tăng thêm cho ngân sách nhà nước khoảng 1.975 tỷ đồng, những tác động của việc áp thuế tiêu thụ đặc biệt sẽ khiến doanh thu và sản lượng của ngành nước giải khát giảm 3.928 tỷ đồng. Điều này dẫn tới doanh thu từ các loại thuế khác như thuế giá trị gia tăng và thuế thu nhập doanh nghiệp cũng sẽ giảm theo.
Chính vì thế, VBA cho rằng việc áp dụng thuế tiêu thụ đặc biệt lên nước ngọt, cần phải xem xét thật thấu đáo, khách quan.
Đề xuất của Hiệp hội đồ uống, bia, rượu
Bên cạnh đó, VBA cũng đưa ra kinh nghiệm một số nước yêu cầu dán logo về sức khỏe khuyến nghị trên các sản phẩm với thông tin về hàm lượng đường, muối… để người tiêu dùng dễ nhận biết.
Ngoài ra, cách tính thuế và lộ trình tăng vẫn theo cách tính tương đối, tức là tăng phần trăm thuế suất theo lộ trình. Điểm hạn chế của cách tính này là không theo chất lượng, độ đường sản phẩm. Vì vậy, VBA cho rằng, Bộ Tài chính nên tính thuế theo hàm lượng đường, điều này cũng góp phần xây dựng thói quen, thúc đẩy tiêu dùng có trách nhiệm của người dân.
Những thông tin trên được cập nhật từ “Báo cáo ngành đồ uống Quý 1 năm 2023”. Báo cáo cung cấp đầy đủ thông tin về kinh tế vĩ mô, cung – cầu thương mại của ngành, các thông tin liên quan và dự báo từ những dữ liệu được cập nhật mới nhất.
—————————————-
VIRAC cung cấp hơn 20 ngành kinh tế như: Bất động sản, Bột giấy và Giấy, Da giầy, Dầu khí, Dệt may, Điện, Đồ uống, Dược phẩm, Gỗ, Hàng không, Hóa chất, Kinh tế vĩ mô, Linh kiện điện tử, Logistics, Lưu trú, Nhựa, Oto, Than, Thép, Thức ăn chăn nuôi, Thực phẩm, Vật liệu xây dựng, Khoáng sản, Viễn thông, Xi măng,….
VIRAC có thể nghiên cứu, làm báo cáo customize để đáp ứng những nhu cầu đặc biệt, chuyên sâu của khách hàng. Đăng ký đề bài TẠI ĐÂY.
ĐĂNG KÝ NHẬN DEMO BÁO CÁO NGÀNH ĐỒ UỐNG
VIRAC được thành lập bởi đội ngũ nhân sự uy tín và có chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
- Nghiên cứu Ngành
- Nghiên cứu doanh nghiệp
- Nghiên cứu thị trường
- Nền tảng dữ liệu VIRACE