Đóng góp hơn 38% tổng kim ngạch xuất khẩu cả nước với gần 124 tỷ USD trong 7 tháng đầu năm 2026, ngành linh kiện điện tử đang hướng tới mốc kỷ lục 200 tỷ USD cho cả năm. Tuy vậy, đằng sau con số lớn là mức nhập siêu 45,55 tỷ USD khi giá trị nhập khẩu linh kiện tăng vọt 64,17% (đạt 132,94 tỷ USD), phản ánh rõ nét sự thiếu hụt nguyên liệu đầu vào và độ phụ thuộc lớn vào chuỗi cung ứng bên ngoài.
[ĐĂNG KÝ ĐỂ NHẬN SỚM BÁO CÁO NGÀNH LINH KIỆN ĐIỆN TỬ QUÝ 2/2026]
Tổng quan thị trường ngành linh kiện điện tử Việt Nam năm 2026
Sau hơn một thập kỷ phát triển, ngành điện tử Việt Nam tăng mạnh về kim ngạch xuất khẩu. Ngành đã trở thành lĩnh vực xuất khẩu lớn nhất cả nước. Theo Báo Tin nhanh Chứng khoán, kim ngạch xuất khẩu điện tử năm 2025 vượt 164 tỷ USD. Con số này chiếm hơn 30% tổng kim ngạch xuất khẩu cả nước. Trong đó, máy tính, sản phẩm điện tử và linh kiện đạt khoảng 107-108 tỷ USD. Điện thoại và linh kiện đạt gần 57 tỷ USD.
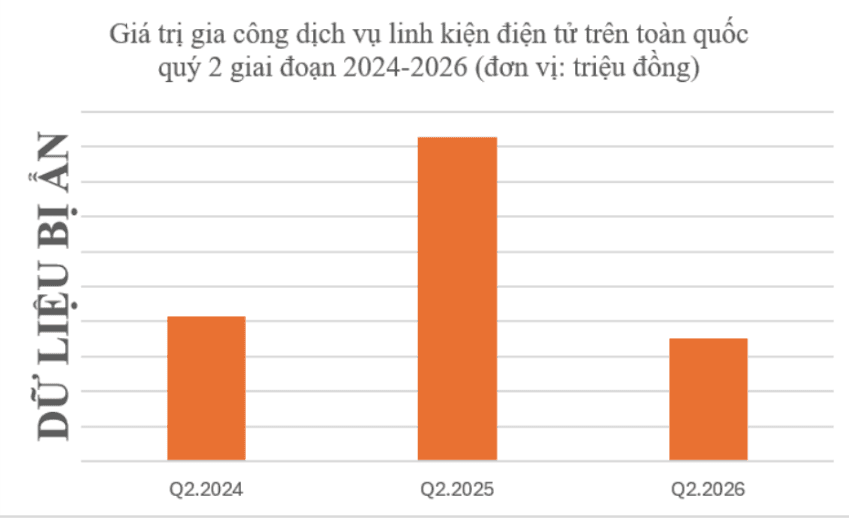
Chi tiết dữ liệu xem tại đây – Nguồn: VIRACE.vn
Bước sang năm 2026, xuất khẩu điện tử tiếp tục duy trì đà tăng trưởng. Trong 7 tháng đầu năm, kim ngạch đạt gần 124 tỷ USD. Mức này tăng gần 35 tỷ USD so với cùng kỳ năm 2025. Tổng kim ngạch xuất khẩu cả nước đạt gần 320 tỷ USD trong 7 tháng. Mức tăng trưởng đạt 21,7% so với cùng kỳ. Ngành điện tử đóng góp hơn 38% tổng kim ngạch xuất khẩu.Kết quả này cho thấy vai trò ngày càng lớn của điện tử trong xuất khẩu Việt Nam. Ngành tiếp tục là động lực quan trọng của hoạt động thương mại quốc tế.
Về đơn hàng, doanh nghiệp điện tử duy trì lượng đơn tương đối ổn định. Xu hướng này được ghi nhận trong những tháng cuối năm 2026.Dựa trên tình hình đơn hàng và sản xuất, Hiệp hội Doanh nghiệp Điện tử Việt Nam (VEIA) dự báo ngành tiếp tục tăng trưởng hai con số. Kim ngạch xuất khẩu toàn ngành có thể tiệm cận 200 tỷ USD trong năm 2026.
Bài toán nhập siêu ngành linh kiện điện tử
Song song với đà tăng trưởng xuất khẩu ấn tượng, ngành điện tử Việt Nam cũng đang phải đối mặt với một nghịch lý là nhập khẩu linh kiện. Nguyên liệu đầu vào tăng trưởng còn nhanh hơn cả tốc độ tăng của xuất khẩu ở nhiều thời điểm trong năm, khiến cán cân thương mại của nhóm hàng này liên tục nghiêng về nhập siêu.
Kim ngạch nhập khẩu linh kiện và thiết bị điện tử
Nhóm máy vi tính, sản phẩm điện tử và linh kiện hiện dẫn đầu về kim ngạch nhập khẩu. Năm 2025, kim ngạch nhập khẩu nhóm hàng này đạt khoảng 149,4 tỷ USD. Con số này tăng khoảng 42,3 tỷ USD so với năm 2024. Trong khi đó, kim ngạch xuất khẩu đạt hơn 106 tỷ USD. Nhóm hàng này ghi nhận mức nhập siêu khoảng 43,4 tỷ USD trong năm 2025.
Bước sang năm 2026, xu hướng này tiếp tục thể hiện rõ nét. Theo Báo Đầu tư, chỉ trong 5 tháng đầu năm, tổng quy mô xuất nhập khẩu của toàn ngành linh kiện điện tử đã vượt 170 tỷ USD. Quy mô tăng gần 54 tỷ USD so với cùng kỳ năm trước – một mức tăng kỷ lục phản ánh sự sôi động chưa từng có của cả hai chiều thương mại. Trong 7 tháng đầu năm, kim ngạch nhập khẩu máy tính, sản phẩm điện tử và linh kiện đạt 132,94 tỷ USD, tăng 64,17% so với cùng kỳ. Như vậy, nhóm hàng này ghi nhận nhập siêu khoảng 45,55 tỷ USD.
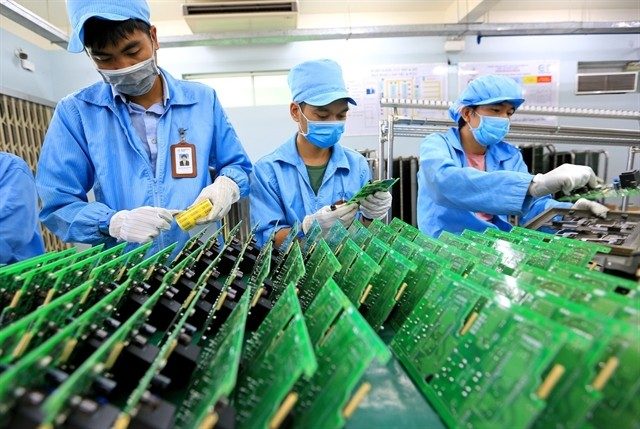
Ghi nhận mức kỷ lục trong quy mô xuất nhập khẩu linh kiện điển tử – Nguồn: VnEconomy
Theo đánh giá của VEIA, tình trạng nhập siêu đầu năm không hẳn là điều đáng ngại. Vì đặc thù của ngành điện tử là có độ trễ rõ rệt giữa thời điểm nhập khẩu linh kiện đầu vào và thời điểm xuất khẩu sản phẩm hoàn chỉnh. Có thể nói, đây là giai đoạn “tích lũy đầu vào” chuẩn bị cho một chu kỳ xuất khẩu mới.
Nhập siêu và hệ quả của nhập siêu linh kiện điện tử
Áp lực nhập siêu của ngành điện tử ảnh hưởng đến cán cân thương mại cả nước năm 2026. Hai nhóm sản phẩm điện tử chủ lực ghi nhận nhập siêu khoảng 13 tỷ USD. Giá chip bán dẫn thế giới tăng mạnh là một nguyên nhân chính. Mức tăng có thời điểm lên tới 20%.
Trước giá nguyên liệu tăng, doanh nghiệp đẩy mạnh nhập khẩu để chủ động nguồn cung. Việc này giúp doanh nghiệp hạn chế rủi ro thiếu nguyên liệu. Đồng thời, doanh nghiệp có thể giảm tác động từ biến động giá.
Theo VEIA, đầu tư mới của doanh nghiệp FDI cũng làm tăng nhập khẩu. Nhiều doanh nghiệp nhập máy móc và thiết bị cho các dự án mới. Đây cũng là nguyên nhân khiến mức nhập siêu của ngành tăng.
Dù nhập siêu vẫn tạo áp lực, giới chuyên gia cho rằng nguyên nhân chủ yếu đến từ sản xuất. Doanh nghiệp tăng nhập khẩu để chuẩn bị nguyên liệu và mở rộng đầu tư. Máy móc, thiết bị nhập khẩu được tính vào tích lũy tài sản. Khoản đầu tư này có thể đóng góp vào tăng trưởng GDP trong các giai đoạn tiếp theo. Tuy nhiên, doanh nghiệp cần sử dụng hiệu quả nguồn đầu vào. Việc đẩy mạnh sản xuất và xuất khẩu sẽ giúp phát huy nguồn lực này.
Cơ cấu thị trường xuất – nhập khẩu
Thị trường xuất khẩu chủ lực
Hoa Kỳ tiếp tục là thị trường xuất khẩu lớn nhất của điện tử Việt Nam. Trong 6 tháng đầu năm 2026, kim ngạch xuất khẩu đạt 28 tỷ USD. Mức này tăng 51,4% so với cùng kỳ năm 2025. Thị trường Hoa Kỳ chiếm khoảng 40% tổng kim ngạch xuất khẩu nhóm hàng. Riêng tháng 5/2026, xuất khẩu sang Hoa Kỳ đạt khoảng 5,4 tỷ USD. Kim ngạch tăng gần 14% so với tháng trước. So với cùng kỳ năm 2025, mức tăng đạt hơn 41%.
Tại EU, xuất khẩu điện tử cũng ghi nhận mức tăng trưởng tích cực. Trong 5 tháng, kim ngạch xuất khẩu đạt gần 5 tỷ USD. Mức này tăng hơn 43% so với cùng kỳ. Một số thị trường tăng mạnh gồm Đức, Italy, Tây Ban Nha, Hungary và Cộng hòa Séc.
ASEAN cũng trở thành thị trường có tốc độ tăng trưởng đáng chú ý. Kim ngạch xuất khẩu đạt 3,02 tỷ USD, tăng 77%. Trong đó, xuất khẩu sang Thái Lan tăng 114,9%. Singapore tăng 81,41%, còn Malaysia tăng 45,18%. Kết quả này cho thấy liên kết sản xuất trong khu vực ngày càng tăng.
Thị trường nhập khẩu chủ lực
Trung Quốc, Hàn Quốc, Đài Loan và Nhật Bản là nguồn cung chính. Các thị trường này cung cấp linh kiện và nguyên liệu cho ngành điện tử Việt Nam.
Với điện thoại và linh kiện, Trung Quốc vẫn dẫn đầu về nhập khẩu. Tuy nhiên, tỷ trọng nhập khẩu từ Trung Quốc đang giảm dần. Ngược lại, nhập khẩu từ Hàn Quốc tăng 17,78%. Tỷ trọng tăng từ 3,15% lên 4,20%. Nhập khẩu từ Đài Loan và Nhật Bản giảm nhẹ. Quy mô nhập khẩu không lớn nên tác động không đáng kể.
Trong 7 tháng đầu năm, nhập khẩu tập trung chủ yếu từ Trung Quốc, Hàn Quốc và Đài Loan. Cơ cấu này cho thấy ngành điện tử vẫn phụ thuộc lớn vào nguồn cung Đông Bắc Á.
Động lực tăng trưởng chính của ngành linh kiện điện tử
Dịch chuyển chuỗi cung ứng và mở rộng đầu tư FDI
Việt Nam tiếp tục là điểm đến hàng đầu trong chiến lược đa dạng hóa nguồn cung và “giảm phụ thuộc vào một quốc gia” của các tập đoàn công nghệ đa quốc gia, nhờ lợi thế về nhân công, vị trí địa lý và mạng lưới hiệp định thương mại tự do (FTA) đã ký kết.
Khu vực FDI hiện đóng góp tới khoảng 95-96% tổng kim ngạch xuất khẩu của nhóm máy vi tính, sản phẩm điện tử và linh kiện, với sự hiện diện của hàng loạt tập đoàn công nghệ lớn như Samsung, LG, Intel, Canon, Panasonic, Foxconn. Việc các tập đoàn này liên tục mở rộng đầu tư và triển khai dự án mới không chỉ gia tăng sản lượng mà còn giúp Việt Nam tham gia sâu hơn vào chuỗi sản xuất công nghệ toàn cầu.
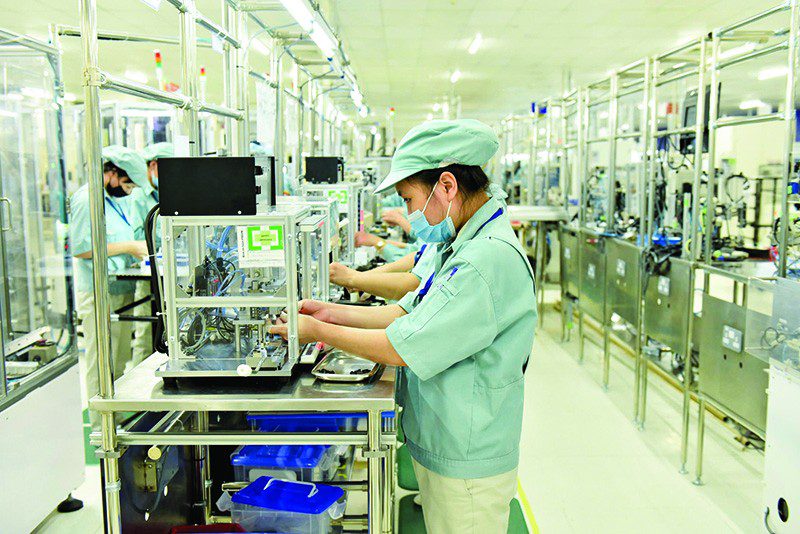
Sản xuất linh kiện điện tử tại nhà máy của Panasonic Việt Nam – Nguồn: Tin nhanh Chứng khoán
Nhu cầu công nghệ toàn cầu phục hồi
Nhu cầu công nghệ toàn cầu phục hồi đang tạo thêm động lực cho ngành điện tử Việt Nam. Năm 2026, nhu cầu về điện toán đám mây và trung tâm dữ liệu tăng trở lại. Đầu tư vào trí tuệ nhân tạo cũng tiếp tục thúc đẩy nhu cầu thiết bị.
Các thị trường lớn như Hoa Kỳ và EU tăng nhu cầu máy tính. Nhu cầu thiết bị điện tử và linh kiện cũng tăng theo. Xu hướng này hỗ trợ lượng đơn hàng của các doanh nghiệp sản xuất tại Việt Nam.
Bên cạnh đó, nhu cầu hạ tầng AI đang mở rộng nhanh tại nhiều thị trường. Điều này kéo theo nhu cầu về máy chủ, chip và linh kiện điện tử. Đây là nhóm sản phẩm có vai trò ngày càng lớn trong chuỗi cung ứng công nghệ.
Lợi thế về thuế quan và khả năng duy trì đơn hàng
Mức thuế đối ứng của Mỹ với nhóm điện tử và máy móc Việt Nam khoảng 9%. Mức này thấp hơn nhiều nhóm hàng xuất khẩu khác. Thuế suất tương đối thấp giúp doanh nghiệp điện tử duy trì lợi thế cạnh tranh. Hàn Quốc và Nhật Bản cũng chịu mức thuế tương đương tại thị trường này.
Bên cạnh lợi thế về thuế, doanh nghiệp FDI có nền tảng đơn hàng tương đối ổn định. Các hợp đồng dài hạn giúp doanh nghiệp duy trì sản xuất trước biến động thị trường. Chuỗi cung ứng nội bộ và nguồn lực từ công ty mẹ cũng hỗ trợ hoạt động sản xuất. Những yếu tố này giúp doanh nghiệp FDI tăng khả năng ứng phó với các biến động.
Thách thức và rủi ro của ngành linh kiện điện tử
Phụ thuộc lớn vào nhập khẩu linh kiện và khối FDI
Ngành điện tử Việt Nam vẫn phụ thuộc lớn vào nguồn linh kiện và nguyên liệu nhập khẩu. Điều này khiến giá trị gia tăng tạo ra trong nước còn hạn chế. Đây cũng là một trong những nguyên nhân khiến ngành duy trì tình trạng nhập siêu.
Khối doanh nghiệp FDI hiện chiếm hơn 90% kim ngạch xuất khẩu điện tử. Các tập đoàn lớn giữ vai trò chính trong sản xuất và xuất khẩu. Trong khi đó, doanh nghiệp trong nước chủ yếu tham gia ở khâu gia công và lắp ráp.Phần lớn doanh nghiệp nội địa có quy mô nhỏ và năng lực công nghệ còn hạn chế. Khả năng tham gia vào thiết kế sản phẩm và R&D chưa cao. Các công đoạn có giá trị gia tăng lớn vẫn tập trung chủ yếu ở doanh nghiệp FDI.
Cơ cấu này tạo khoảng cách giữa tăng trưởng xuất khẩu và năng lực nội địa. Kim ngạch xuất khẩu tăng nhanh nhưng mức độ đóng góp của doanh nghiệp trong nước còn thấp. Việc phụ thuộc vào linh kiện nhập khẩu cũng làm tăng áp lực nhập siêu của ngành.
Chi phí đầu vào và năng lực công nghiệp hỗ trợ
Giá nguyên liệu đầu vào tiếp tục tạo áp lực lên ngành điện tử. Giá chip bán dẫn thế giới tăng mạnh trong năm 2026. Điều này khiến chi phí sản xuất của doanh nghiệp tăng theo. Nhiều doanh nghiệp phải tăng nhập khẩu để đảm bảo nguồn cung. Việc tích trữ nguyên liệu cũng làm tăng nhu cầu vốn lưu động. Đồng thời, chi phí đầu vào cao gây áp lực lên biên lợi nhuận.
Trong khi đó, công nghiệp hỗ trợ trong nước chưa đáp ứng đủ nhu cầu. Năng lực sản xuất linh kiện và nguyên vật liệu còn hạn chế. Doanh nghiệp vẫn phải nhập khẩu phần lớn đầu vào từ nước ngoài. Sự phụ thuộc này làm tăng chi phí và rủi ro chuỗi cung ứng. Đây cũng là hạn chế đối với quá trình nâng cao giá trị gia tăng nội địa.
Rủi ro từ chính sách thương mại và tiêu chuẩn quốc tế
Ngành linh kiện điện tử Việt Nam đối mặt với nhiều thay đổi từ chính sách thương mại quốc tế. Các thị trường lớn ngày càng tăng yêu cầu về thuế quan và điều kiện nhập khẩu. Điều này có thể ảnh hưởng đến chi phí và khả năng cạnh tranh của doanh nghiệp.
Bên cạnh đó, tiêu chuẩn ESG ngày càng được áp dụng rộng rãi. Doanh nghiệp phải đáp ứng các yêu cầu về môi trường, xã hội và quản trị. Chi phí đầu tư cho công nghệ và quy trình sản xuất có thể tăng.
Chính sách thương mại và tiêu chuẩn quốc tế thay đổi cũng gây áp lực lên chuỗi cung ứng. Doanh nghiệp cần chủ động điều chỉnh thị trường, nguồn cung và quy trình sản xuất. Nếu thích ứng chậm, doanh nghiệp có thể đối mặt với chi phí cao hơn và rủi ro mất đơn hàng.
Báo cáo ngành linh kiện điện tử Việt Nam Q2/2026: Trải nghiệm demo miễn phí
Báo cáo ngành linh kiện điện tử Việt Nam của VIRAC cung cấp cho khách hàng hệ thống thông tin và phân tích chuyên sâu về cung – cầu thương mại của ngành và biến động của ngành linh kiện điện tử.
Báo cáo ngành linh kiện điện tử Việt Nam được xây dựng dựa trên dữ liệu cập nhật mới nhất, được phân tích toàn linh kiện điện tử nhất và có những nhận định sâu sắc về ngành linh kiện điện tử Việt Nam:
- Kinh tế vĩ mô
- Nguyên vật liệu
- Linh kiện điện tử
- Thiết bị điện tử
- Xuất nhập khẩu
VIRAC hy vọng báo cáo không chỉ là nguồn thông tin quan trọng, mà còn là một công cụ chiến lược mạnh mẽ hỗ trợ các doanh nghiệp trong việc đưa ra các quyết định kinh doanh chính xác và hiệu quả.
Hãy đặt hàng trước ngay hôm nay để trở thành những người đầu tiên sở hữu trọn bộ báo cáo Q2/2026 mới nhất.
👉Xem Demo báo cáo ngành linh kiện điện tử Việt Nam Q3/2025 tại đây
ĐĂNG KÝ ĐỂ SỞ HỮU BÁO CÁO NGÀNH LINH KIỆN ĐIỆN TỬ VIỆT NAM Q2/2026
VIRAC còn cung cấp hệ thống dữ liệu kinh tế Data Factory để phục vụ các cá nhân tra cứu dữ liệu thô. Data Factory VIRAC cung cấp dữ liệu của 456 mã ngành với thông tin: Số lượng doanh nghiệp; Số lượng lao động; Doanh thu thuần; Tài sản cố định; Vốn đầu tư cơ bản; Lợi nhuận trước thuế; Thuế và các khoản phải nộp của các ngành kinh tế.
Ngoài ra, thống kê nâng cao Data Factory VIRAC còn cung cấp dữ liệu về sản xuất, tiêu thụ, tồn kho của 1910 sản phẩm theo từng quý, từng tỉnh thành và toàn quốc.
Để tìm hiểu cụ thể hơn về Data Factory VIRAC, vui lòng gửi thông tin tới Zalo Official Account hoặc quét mã QR bên dưới.
VIRAC được thành lập bởi đội ngũ nhân sự uy tín và có chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
- Nghiên cứu Ngành
- Nghiên cứu doanh nghiệp
- Nghiên cứu thị trường
- Nền tảng dữ liệu VIRACE
Các đối tác của VIRAC
- Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank)
- Ngân hàng Thương mại cổ phần Công thương Việt Nam (Vietinbank)
- Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank)
- Ngân hàng Thương mại cổ phần Quân đội (MB Bank)
- Công ty TNHH Quốc tế Unilever Việt Nam
- Olam International