Thị trường bất động sản Việt Nam nửa đầu năm 2026 ghi nhận nhiều tín hiệu trái chiều. Nguồn cung được cải thiện nhờ hành lang pháp lý mới, nhưng sức mua lại không theo kịp đà phục hồi. Lượng hấp thụ sơ cấp toàn thị trường giảm mạnh so với nửa cuối năm 2025. Diễn biến này cho thấy áp lực từ lãi suất vay vốn và tâm lý thận trọng của người mua vẫn đang đè nặng lên thanh khoản thị trường.
ĐĂNG KÝ ĐỂ NHẬN SỚM BÁO CÁO NGÀNH BẤT ĐỘNG SẢN VIỆT NAM QUÝ 2/2026
Tổng quan thị trường bất động sản nửa đầu năm 2026
Nguồn cung cải thiện nhờ hành lang pháp lý mới
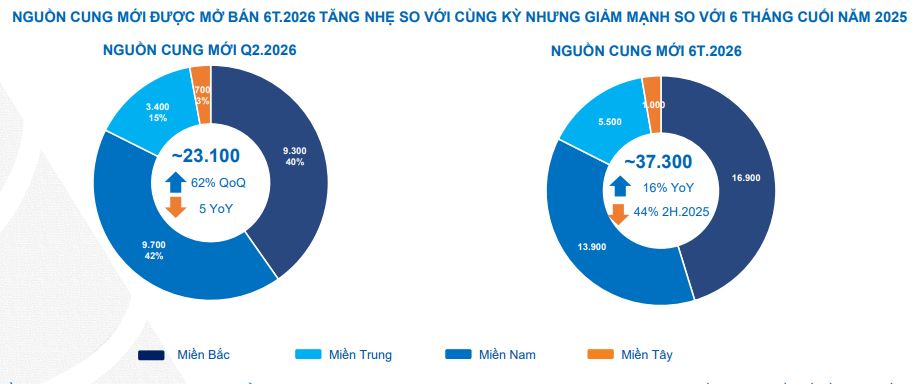
Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản sửa đổi đã chính thức được thực thi. Nhờ đó, nguồn cung nhà ở nửa đầu năm 2026 đạt khoảng 37.300 sản phẩm, gồm căn hộ, đất nền, nhà phố, biệt thự và shophouse.
Nguồn cung tăng 16% so với cùng kỳ năm 2025, cho thấy dấu hiệu cải thiện. Tuy nhiên, con số này vẫn giảm 44% so với nửa cuối năm 2025, cho thấy đà phục hồi chưa đồng đều.
Giao dịch giảm mạnh, sức mua chưa theo kịp nguồn cung
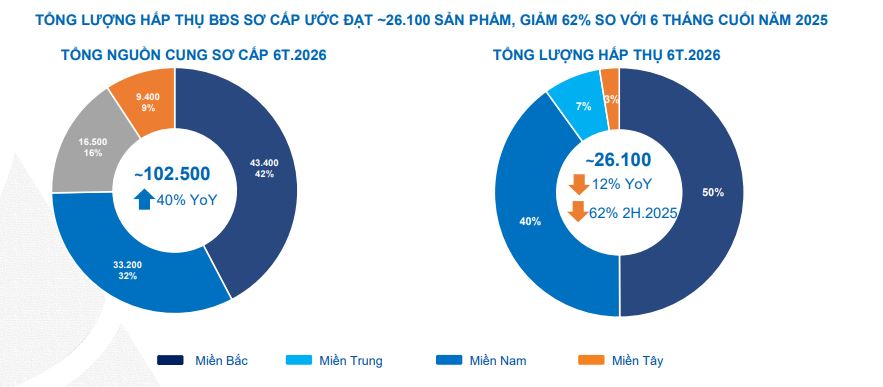
Nguồn cung tăng, nhưng sức mua lại giảm. Tổng lượng hấp thụ sơ cấp đạt khoảng 26.100 sản phẩm, giảm 12% so với cùng kỳ năm trước. So với nửa cuối năm 2025, mức giảm lên tới 62%. Tỷ lệ hấp thụ toàn thị trường chỉ phổ biến ở mức 20–30%.
Nguyên nhân chính đến từ giá bán. Giá bất động sản, đặc biệt là căn hộ tại đô thị lớn, vẫn vượt khả năng chi trả của người mua ở thực.
Lãi suất vay mua nhà cũng là rào cản lớn. Lãi suất phổ biến hiện ở mức 12–14%/năm. Một số khoản vay thả nổi có thể lên tới 15–16%/năm. Chi phí vay cao khiến nhiều nhà đầu tư thu hẹp hoạt động đầu cơ.
Đất nền vùng ven chịu ảnh hưởng rõ nhất. Đây là phân khúc thiên về đầu tư, nên nhạy cảm hơn với biến động lãi suất.
Ngược lại, người mua ngày càng ưu tiên sản phẩm có pháp lý minh bạch và giá trị sử dụng thực tế. Khảo sát cho thấy 96,9% người mua xem pháp lý là yếu tố quyết định hàng đầu. Điều này cho thấy thị trường đang chuyển từ kỳ vọng lướt sóng sang ưu tiên an toàn và giá trị sử dụng.
Nguồn: Dat Xanh Services – FERI
Cuộc phân hóa giữa các phân khúc bất động sản
Căn hộ chung cư dẫn dắt thị trường bất động sản, giá tiếp tục leo thang
Căn hộ chung cư là phân khúc có sức cầu ổn định nhất thị trường. Đây cũng là phân khúc chiếm tỷ trọng lớn nhất trong tổng nguồn cung 37.300 sản phẩm nửa đầu năm. Điều này cho thấy nhu cầu an cư tại các đô thị lớn vẫn hiện hữu, bất kể chu kỳ thị trường.
Căn hộ cũng dẫn dắt xu hướng tăng giá. Giá bán sơ cấp hiện dao động khoảng 45–170 triệu đồng/m². Tại miền Bắc và miền Nam, giá tăng phổ biến 10–15% so với cùng kỳ 2025. Trong khi đó, miền Trung và miền Tây ghi nhận mức tăng thấp hơn, khoảng 5–7%.
Đà tăng giá chủ yếu đến từ chi phí phát triển dự án và nguồn cung mới tập trung vào phân khúc trung – cao cấp. Hệ quả là nguồn cung nhà ở bình dân, vừa túi tiền ngày càng thiếu hụt, trong khi đây là nhu cầu chính của người mua ở thực.

Nguồn: Dân trí
Xu hướng phát triển của các phân khúc trong thị trường bất động sản
Đất nền: Phân khúc này đã qua giai đoạn tăng nóng trên diện rộng. Giá hiện chỉ tăng khoảng 3–8% tùy khu vực. Thanh khoản phân hóa rõ rệt. Khu vực hưởng lợi từ hạ tầng và quy hoạch đồng bộ vẫn giao dịch tốt hơn. Ngược lại, nơi thiếu động lực phát triển thực chất vẫn gặp khó.
Nhà phố, biệt thự, shophouse: Nhóm sản phẩm này tăng giá thấp hơn căn hộ, phổ biến 3–8% tùy khu vực. Khách hàng chủ yếu tìm kiếm dự án thuộc các đại đô thị hoàn chỉnh. Khả năng khai thác dòng tiền và vận hành thực tế ngày càng được ưu tiên hơn kỳ vọng đầu cơ.
Bất động sản công nghiệp: Đây là phân khúc hiếm hoi duy trì đà phát triển tích cực xuyên suốt nửa đầu năm. Động lực chính đến từ dòng vốn FDI ổn định. Nhu cầu mở rộng sản xuất của các tập đoàn quốc tế cũng góp phần quan trọng. Nhờ vậy, tỷ lệ lấp đầy tại các khu công nghiệp trọng điểm vẫn đạt mức cao.
Giá bất động sản tăng nhưng thanh khoản giảm: Chủ đầu tư xoay chiến lược
Giá bán sơ cấp tiếp tục tăng ở hầu hết phân khúc, trong khi thanh khoản có xu hướng giảm. Điều này cho thấy giá bán ngày càng lệch pha với khả năng hấp thụ.
Tại các khu vực hấp thụ chậm, đặc biệt ở phân khúc đất nền, nhiều chủ đầu tư áp dụng chiết khấu và hỗ trợ lãi suất. Một số doanh nghiệp kéo dài tiến độ thanh toán để kích thích nhu cầu. Trong khi đó, doanh nghiệp có tiềm lực tài chính tiếp tục triển khai dự án và M&A quỹ đất, chuẩn bị nguồn hàng cho chu kỳ tiếp theo.
Tiêu chí lựa chọn của khách hàng cũng thay đổi rõ rệt. 85,7% doanh nghiệp phân phối đánh giá uy tín chủ đầu tư là tiêu chí quan trọng nhất. Khả năng thanh khoản của dự án đứng thứ hai, với 69,8%. Điều này cho thấy lợi thế đang nghiêng về các chủ đầu tư có thương hiệu và năng lực triển khai tốt.
Áp lực và thách thức của thị trường bất động sản
Lãi suất cao ghì chân thanh khoản
Không chỉ người mua nhà chịu áp lực lãi suất, doanh nghiệp bất động sản cũng đối mặt với chi phí vốn cao và tín dụng khó tiếp cận hơn. Tín dụng bất động sản tăng khoảng 36% năm 2025, nhưng tăng trưởng tín dụng toàn hệ thống năm 2026 dự kiến chỉ khoảng 15%. Điều này khiến ngân hàng thận trọng hơn.
Áp lực trái phiếu cũng tiếp tục gia tăng. Khoảng 60.000–63.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong nửa cuối năm 2026. Lãi suất coupon bình quân trái phiếu phát hành quý II/2026 tăng lên 11,5–12%/năm, làm chi phí huy động vốn cao hơn.
Áp lực dòng vốn không chỉ ảnh hưởng đến doanh nghiệp mà còn làm khoảng cách giữa giá nhà và thu nhập ngày càng lớn. Tình trạng này rõ nét tại Hà Nội và TP.HCM, khiến người mua nhà lần đầu khó tiếp cận thị trường.
Doanh thu thị trường bất động sản phục hồi, lợi nhuận phân hóa mạnh
Sau giai đoạn khó khăn 2022-2024, kết quả kinh doanh của doanh nghiệp bất động sản cải thiện rõ rệt trong năm 2025.

Nguồn: Vietnambiz.vn
Tuy nhiên, đà phục hồi không diễn ra đồng đều. Năm 2025, 11 doanh nghiệp bất động sản niêm yết lãi trên 1.000 tỷ đồng, cao nhất 5 năm. Tuy vậy, lợi nhuận chủ yếu tập trung ở các doanh nghiệp lớn.
Kết quả cho thấy đà phục hồi đang nghiêng về nhóm doanh nghiệp có nền tảng tài chính tốt. Doanh nghiệp có quỹ đất tốt, pháp lý hoàn thiện và khả năng triển khai dự án hưởng lợi rõ rệt. Ngược lại, doanh nghiệp đòn bẩy cao hoặc dự án thanh khoản thấp vẫn chịu áp lực dòng tiền và chi phí vốn.
Báo cáo thị trường bất động sản Việt Nam quý 2/2026: Trải nghiệm demo miễn phí
Báo cáo ngành bất động sản Việt Nam của VIRAC cung cấp cho khách hàng hệ thống thông tin và phân tích chuyên sâu về cung – cầu thương mại của ngành và biến động của ngành bất động sản.
Báo cáo ngành bất động sản Việt Nam được xây dựng dựa trên dữ liệu cập nhật mới nhất, được phân tích toàn ngành bất động sản và có những nhận định sâu sắc về ngành bất động sản Việt Nam:
-
Kinh tế vĩ mô
-
Khu công nghiệp
-
Thị trường bất động sản văn phòng
-
Thị trường bất động sản bán lẻ
-
Nhà ở để bán
VIRAC hy vọng báo cáo không chỉ là nguồn thông tin quan trọng, mà còn là một công cụ chiến lược mạnh mẽ hỗ trợ các doanh nghiệp trong việc đưa ra các quyết định kinh doanh chính xác và hiệu quả.
Hãy đặt hàng trước ngay hôm nay để trở thành những người đầu tiên sở hữu trọn bộ báo cáo Q1/2026 mới nhất.
👉Xem Demo báo cáo ngành bất động sản Việt Nam Q2/2025 tại đây
ĐĂNG KÝ ĐỂ SỞ HỮU BÁO CÁO NGÀNH BẤT ĐỘNG SẢN VIỆT NAM QUÝ 2/2026
VIRAC còn cung cấp hệ thống dữ liệu kinh tế Data Factory để phục vụ các cá nhân, doanh nghiệp tra cứu dữ liệu thô theo từng ngành, từng quý, từng tỉnh thành và toàn quốc – bao gồm số lượng doanh nghiệp, doanh thu thuần, tài sản cố định, vốn đầu tư và lợi nhuận trước thuế.
Để tìm hiểu cụ thể hơn về báo cáo hoặc Data Factory VIRAC, vui lòng gửi thông tin tới Zalo Official Account hoặc liên hệ theo thông tin bên dưới.
VIRAC được thành lập bởi đội ngũ nhân sự uy tín và có chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
- Nghiên cứu Ngành
- Nghiên cứu doanh nghiệp
- Nghiên cứu thị trường
- Nền tảng dữ liệu VIRACE
Các đối tác của VIRAC
- Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank)
- Ngân hàng Thương mại cổ phần Công thương Việt Nam (Vietinbank)
- Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank)
- Ngân hàng Thương mại cổ phần Quân đội (MB Bank)
- Công ty TNHH Quốc tế Unilever Việt Nam
- Olam International