Ngành nhựa Việt Nam được dự báo đạt hơn 12,8 triệu tấn vào năm 2026. Tuy nhiên, hơn 70% nguyên liệu vẫn phải nhập khẩu. Doanh nghiệp vì thế đối mặt với áp lực chi phí và rủi ro chuỗi cung ứng. Tái cấu trúc chuỗi cung ứng đang trở thành giải pháp quan trọng để nâng cao khả năng tự chủ và năng lực cạnh tranh.
[ĐĂNG KÝ ĐỂ NHẬN SỚM BÁO CÁO NGÀNH NHỰA QUÝ 1/2026]
Ngành nhựa hiện đóng góp khoảng 6-7% giá trị sản xuất công nghiệp của Việt Nam. Đây là một trong những ngành xuất khẩu quan trọng. Nhu cầu tiêu thụ tiếp tục tăng ở nhiều lĩnh vực. Do đó, nguồn nguyên liệu ổn định đang trở thành yếu tố then chốt cho sự phát triển của ngành.
Toàn cảnh thị trường ngành nhựa Việt Nam năm 2026
Quy mô thị trường và tốc độ tăng trưởng ngành nhựa Việt Nam
Theo Mordor Intelligence, quy mô thị trường nhựa Việt Nam năm 2026 ước tính đạt 12,83 triệu tấn. Con số này tăng từ 11,84 triệu tấn của năm 2025. Dự kiến đến năm 2031 sẽ đạt 19,16 triệu tấn, tăng trưởng với tốc độ CAGR 8,35% trong giai đoạn 2026-2031
Theo Hiệp hội Nhựa Việt Nam (VPA), ngành hiện đóng góp khoảng 6-7% giá trị sản xuất công nghiệp. Toàn ngành có hơn 4.000 doanh nghiệp đang hoạt động. Năm 2025, quy mô sản xuất của ngành nhựa Việt Nam đạt khoảng 32 tỷ USD. Kim ngạch xuất khẩu đạt 6,5 – 6,6 tỷ USD. Sản phẩm nhựa Việt Nam đã có mặt tại hơn 170 thị trường trên thế giới. Các thị trường xuất khẩu chủ lực gồm Hoa Kỳ, EU, Nhật Bản và ASEAN.
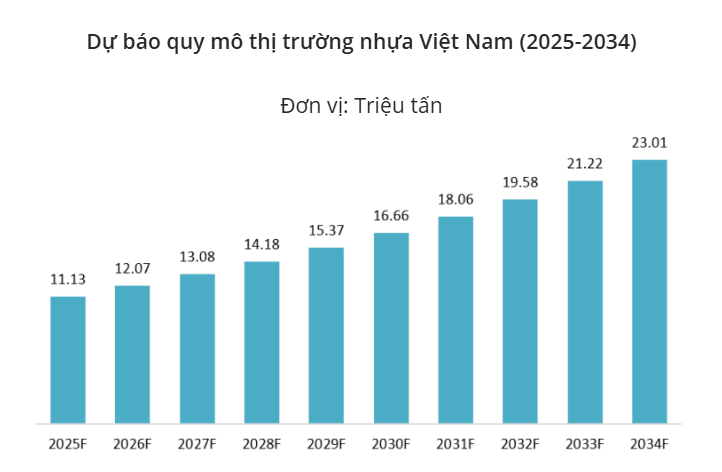
Nguồn: B&Company
Các phân khúc dẫn dắt thị trường nhựa tăng trưởng
Ngành nhựa Việt Nam hiện được chia thành bốn phân khúc chính, mỗi phân khúc đóng vai trò khác nhau trong chuỗi giá trị của ngành.
Nhựa bao bì là phân khúc lớn nhất của ngành, chiếm khoảng 35% sản lượng và giữ vai trò chủ lực trong xuất khẩu. Nhu cầu chủ yếu đến từ các ngành thực phẩm, đồ uống và hàng tiêu dùng.
Nhựa xây dựng chiếm khoảng 25% sản lượng, tập trung vào các sản phẩm như ống nhựa và vật liệu hạ tầng. Nhựa gia dụng chiếm 22%, phục vụ nhu cầu sinh hoạt trong nước.
Trong khi đó, nhựa kỹ thuật chiếm khoảng 18% sản lượng. Phân khúc này được ứng dụng trong các ngành ô tô, điện tử và y tế. Đây cũng là nhóm sản phẩm có tiềm năng tăng trưởng cao trong những năm tới.
Thách thức của ngành nhựa Việt Nam 2026: Phụ thuộc nguyên liệu nhập khẩu
Ngành nhựa Việt Nam phụ thuộc lớn vào hạt nhựa nhập khẩu
Theo Hiệp hội Nhựa Việt Nam (VPA), ngành nhựa duy trì mức tăng trưởng 12-15%/năm trong 5 năm qua. Việt Nam đã xuất khẩu sản phẩm nhựa đến hơn 160 quốc gia, trong đó có những thị trường khó tính như Mỹ, Đức, Nhật Bản, Anh và Pháp.
Tuy nhiên, hơn 70% nguyên liệu nhựa mà doanh nghiệp Việt Nam sử dụng vẫn phải nhập khẩu. Nguồn cung chủ yếu đến từ Trung Quốc, Hàn Quốc, Thái Lan và Mỹ. Chỉ trong quý I/2025, Việt Nam đã nhập khẩu 2,28 triệu tấn chất dẻo nguyên liệu. Tổng kim ngạch đạt 3,02 tỷ USD. Con số này tăng hơn 20% so với cùng kỳ năm 2024.
Biến động giá nguyên liệu và áp lực chi phí sản xuất
Theo Tạp chí Kinh tế Sài Gòn, giá hạt nhựa HDPE đã tăng mạnh trong năm 2026. Mức giá này tăng từ khoảng 900 USD/tấn lên 1.700-1.750 USD/tấn. Đến trung tuần tháng 5/2026, giá vẫn duy trì ở mức cao.
Tại Việt Nam, giá nhựa nguyên sinh đã tăng khoảng 30-40% so với đầu năm. Điều này làm gia tăng đáng kể chi phí đầu vào của các doanh nghiệp sản xuất bao bì. Biến động giá nguyên liệu gây áp lực lên biên lợi nhuận của doanh nghiệp. Nhiều đơn vị cũng phải điều chỉnh báo giá thường xuyên hơn để phản ánh kịp thời sự thay đổi của chi phí nguyên liệu.
Xung đột tại khu vực Trung Đông đang làm gia tăng nguy cơ gián đoạn chuỗi cung ứng toàn cầu. Tác động này đặc biệt rõ trên các tuyến hàng hải trọng yếu. Nguồn cung hạt nhựa trong ngắn hạn vì thế có nguy cơ suy giảm. Giá nguyên liệu cũng trở nên biến động hơn. Trong khi đó, Việt Nam vẫn phụ thuộc đáng kể vào nguyên liệu nhựa nhập khẩu. Điều này khiến các doanh nghiệp trong ngành đối mặt với áp lực chi phí đầu vào gia tăng. Rủi ro về nguồn cung cũng trở nên lớn hơn.
Xu hướng tái cấu trúc chuỗi cung ứng ngành nhựa
Tái cấu trúc nguồn nguyên liệu cho ngành nhựa Việt Nam
Việt Nam đang thúc đẩy các dự án hóa dầu quy mô lớn để giảm phụ thuộc nhập khẩu. Tổ hợp Hóa dầu Long Sơn (LSP) là một dự án tiêu biểu. Từ tháng 8/2025, tổ hợp này duy trì sản xuất các loại hạt nhựa chủ lực như HDPE, LLDPE và PP với sản lượng khoảng 100.000 tấn mỗi tháng. Nguồn cung trong nước tăng lên. Ngành nhựa nhờ đó ổn định hơn về nguyên liệu. Rủi ro từ biến động thị trường quốc tế cũng giảm bớt.
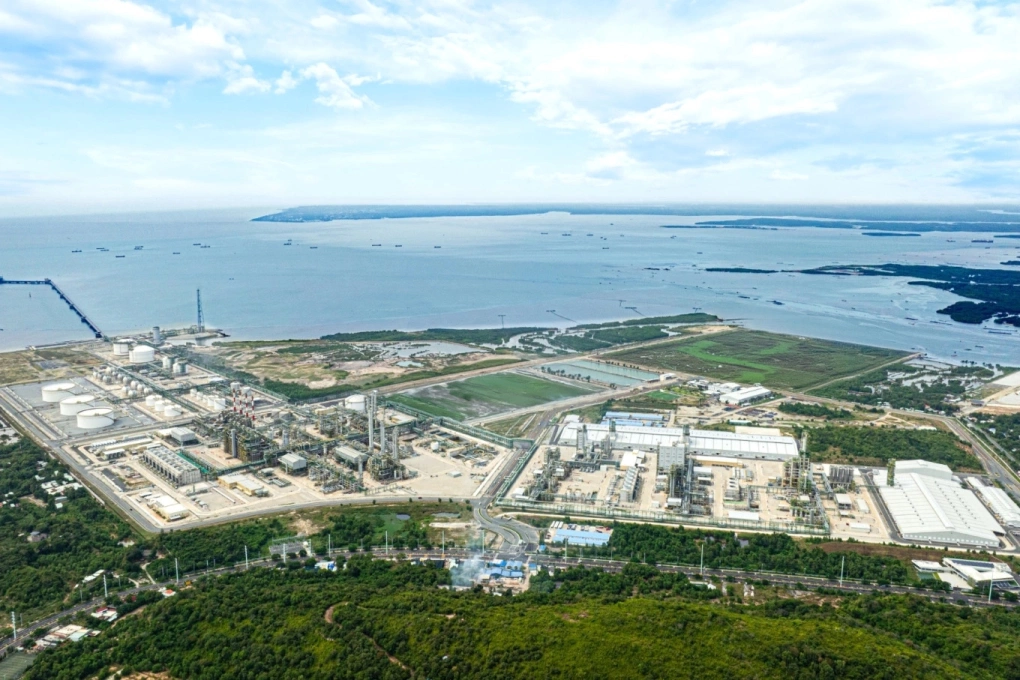
Tổ hợp hoá dầu Long Sơn – Nguồn: VnExpress
Phát triển nhựa tái chế và mô hình kinh tế tuần hoàn
Bước sang năm 2026, ngành nhựa đang đẩy mạnh tái cấu trúc chuỗi cung ứng. Mục tiêu không chỉ là tối ưu chi phí nguyên liệu mà còn hướng tới phát triển bền vững theo mô hình kinh tế tuần hoàn. Do có tác động đáng kể đến môi trường, ngành nhựa đang phải tăng cường hoạt động thu gom, xử lý và tái chế chất thải. Điều này góp phần giảm thiểu tác động tiêu cực đến hệ sinh thái.
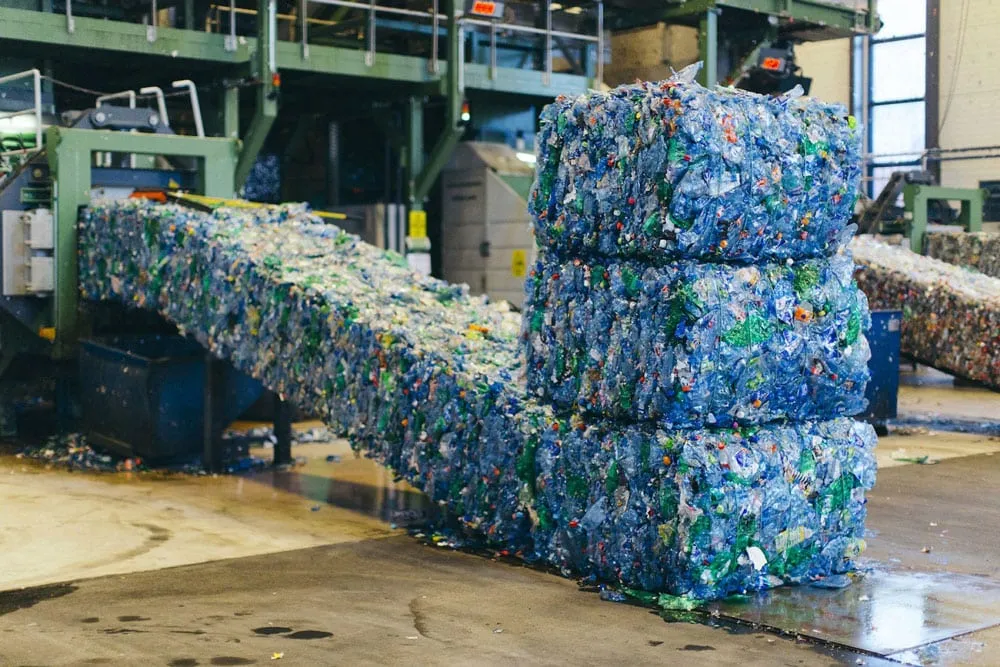
Tăng cường thúc đẩy tái chế trong ngành nhựa tại – Nguồn: VNCPC
Khung pháp lý EPR (Trách nhiệm mở rộng của nhà sản xuất) được hoàn thiện vào cuối năm 2023. Sau đó, Bộ Tài nguyên và Môi trường triển khai hệ thống đăng ký, kê khai và báo cáo trực tuyến. Hệ thống này hỗ trợ doanh nghiệp thực hiện nghĩa vụ tái chế. Điều này thúc đẩy nhiều doanh nghiệp chủ động hợp tác với các đơn vị tái chế và tham gia sâu hơn vào chuỗi giá trị tuần hoàn.
Bên cạnh đó, áp lực từ các tiêu chuẩn ESG và mục tiêu Net Zero 2050 đang thúc đẩy doanh nghiệp tăng cường tái chế, sử dụng nguyên liệu tái sinh và kiểm soát phát thải. Chuyển đổi xanh đang trở thành xu hướng quan trọng của ngành. Đây cũng là một phần trong quá trình tái cấu trúc chuỗi cung ứng.
Tăng liên kết chuỗi cung ứng và chuyển đổi công nghệ
Trước biến động giá nguyên liệu và áp lực cạnh tranh, các doanh nghiệp nhựa đang đẩy mạnh liên kết chuỗi cung ứng và ứng dụng công nghệ số. Điều này giúp nâng cao tính minh bạch, quản lý tồn kho hiệu quả và chủ động ứng phó với rủi ro gián đoạn nguồn cung.
Các công nghệ quản lý dữ liệu, tự động hóa và phân tích dự báo đang được ứng dụng rộng rãi. Chúng giúp doanh nghiệp tối ưu sản xuất. Doanh nghiệp cũng kiểm soát chi phí tốt hơn và thích ứng nhanh hơn với biến động thị trường.
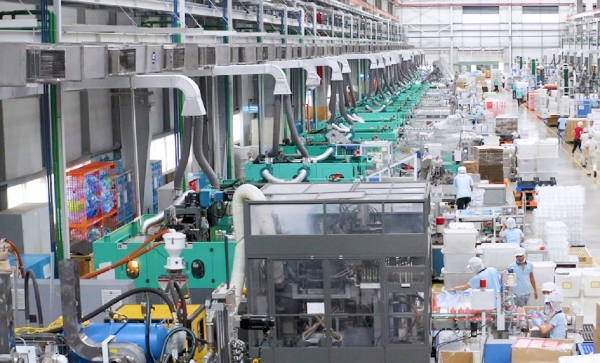
Chuyển đổi số thích ứng với công nghệ sản xuất hiện đại – Nguồn: Tạp chí Kinh tế – Tài chính
Định hướng này phù hợp với chiến lược phát triển ngành nhựa Việt Nam giai đoạn 2025-2030. Theo Hiệp hội Nhựa Việt Nam (VPA), ngành sẽ đẩy mạnh chuyển đổi số, phát triển bền vững và ứng dụng công nghệ mới. Để nâng cao năng lực cạnh tranh, doanh nghiệp cần chuyển từ tăng trưởng theo sản lượng sang gia tăng giá trị. Đồng thời, doanh nghiệp cần đầu tư vào công nghệ, thiết kế sinh thái và các tiêu chuẩn môi trường.
Báo cáo ngành nhựa Việt Nam Q1/2026: Trải nghiệm demo miễn phí
Báo cáo ngành nhựa Việt Nam của VIRAC cung cấp cho khách hàng hệ thống thông tin và phân tích chuyên sâu về cung – cầu thương mại của ngành và biến động của ngành nhựa.
Báo cáo ngành nhựa Việt Nam được xây dựng dựa trên dữ liệu cập nhật mới nhất, được phân tích toàn diện nhất và có những nhận định sâu sắc về ngành nhựa Việt Nam:
- Năng lượng
- Nhựa nguyên liệu
- Nhựa thành phẩm
- Dự báo
VIRAC hy vọng báo cáo không chỉ là nguồn thông tin quan trọng, mà còn là một công cụ chiến lược mạnh mẽ hỗ trợ các doanh nghiệp trong việc đưa ra các quyết định kinh doanh chính xác và hiệu quả.
Hãy đặt hàng trước ngay hôm nay để trở thành những người đầu tiên sở hữu trọn bộ báo cáo Q1/2026 mới nhất.
👉Xem Demo báo cáo ngành nhựa Việt Nam Q2/2025 tại đây
ĐĂNG KÝ ĐỂ SỞ HỮU SỚM NHẤT BÁO CÁO NGÀNH NHỰA VIỆT NAM Q1/2026
VIRAC còn cung cấp hệ thống dữ liệu kinh tế Data Factory để phục vụ các cá nhân tra cứu dữ liệu thô. Data Factory VIRAC cung cấp dữ liệu của 456 mã ngành với thông tin: Số lượng doanh nghiệp; Số lượng lao động; Doanh thu thuần; Tài sản cố định; Vốn đầu tư cơ bản; Lợi nhuận trước thuế; Thuế và các khoản phải nộp của các ngành kinh tế.
Ngoài ra, thống kê nâng cao Data Factory VIRAC còn cung cấp dữ liệu về sản xuất, tiêu thụ, tồn kho của 1910 sản phẩm theo từng quý, từng tỉnh thành và toàn quốc.
Để tìm hiểu cụ thể hơn về Data Factory VIRAC, vui lòng gửi thông tin tới Zalo Official Account hoặc quét mã QR bên dưới.
VIRAC được thành lập bởi đội ngũ nhân sự uy tín và có chuyên môn về thông tin, tài chính và nghiên cứu thị trường trong khu vực. VIRAC chuyên cung cấp các sản phẩm, dịch vụ liên quan đến:
- Nghiên cứu Ngành
- Nghiên cứu doanh nghiệp
- Nghiên cứu thị trường
- Nền tảng dữ liệu VIRACE
Các đối tác của VIRAC
- Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank)
- Ngân hàng Thương mại cổ phần Công thương Việt Nam (Vietinbank)
- Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank)
- Ngân hàng Thương mại cổ phần Quân đội (MB Bank)
- Công ty TNHH Quốc tế Unilever Việt Nam
- Olam International
- FrieslandCampina